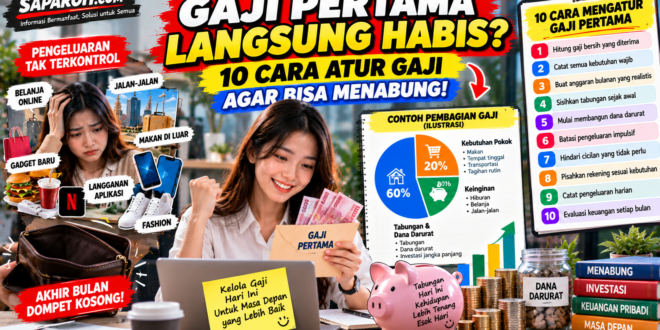
Menerima gaji pertama merupakan momen yang membahagiakan, terutama bagi seseorang yang baru memasuki dunia kerja. Setelah menjalani proses mencari pekerjaan, mengikuti wawancara, dan menyelesaikan bulan pertama bekerja, akhirnya penghasilan sendiri masuk ke rekening.
Keinginan untuk membeli barang yang selama ini diimpikan, mentraktir keluarga, atau menikmati hasil kerja keras merupakan hal yang wajar.
Namun, tanpa perencanaan, gaji pertama bisa habis lebih cepat daripada yang diperkirakan.
Pengeluaran kecil yang dilakukan berulang kali, kebiasaan belanja impulsif, serta kurangnya pencatatan keuangan dapat membuat seseorang kesulitan menyisihkan uang untuk tabungan.
Padahal, kebiasaan mengatur gaji sejak awal bekerja dapat membantu membangun kondisi keuangan yang lebih terarah.
Lalu, bagaimana cara mengatur gaji pertama agar cukup untuk kebutuhan sehari-hari, tetap bisa menikmati hasil kerja, dan mulai menabung?
Berikut 10 langkah praktis yang dapat diterapkan sesuai kondisi keuangan masing-masing.
Mengapa Gaji Pertama Perlu Diatur?
Gaji pertama sering menjadi awal perubahan tanggung jawab finansial.
Seseorang yang sebelumnya bergantung pada uang saku mungkin mulai membayar transportasi, makanan, tempat tinggal, kebutuhan keluarga, atau pengeluaran pribadi menggunakan penghasilannya sendiri.
Tanpa anggaran, seseorang bisa merasa memiliki banyak uang pada awal bulan, tetapi mengalami kekurangan menjelang tanggal gajian berikutnya.
Mengatur gaji membantu seseorang:
- Mengetahui jumlah uang yang tersedia.
- Memprioritaskan kebutuhan pokok.
- Menghindari pengeluaran berlebihan.
- Mempersiapkan biaya tidak terduga.
- Mulai membangun tabungan.
- Mengelola kewajiban pembayaran.
- Membuat keputusan keuangan dengan lebih tenang.
Tujuan mengatur keuangan bukan berarti seseorang tidak boleh menikmati penghasilannya.
Sebaliknya, anggaran membantu menentukan batas pengeluaran agar kebutuhan penting tetap terpenuhi.
1. Hitung Gaji Bersih yang Benar-Benar Diterima
Langkah pertama adalah mengetahui jumlah penghasilan bersih atau take-home pay.
Gaji yang tercantum dalam kontrak kerja belum tentu sama dengan uang yang masuk ke rekening.
Penghasilan dapat dipengaruhi oleh komponen seperti pajak, iuran, tunjangan, atau potongan lain sesuai ketentuan.
Sebagai contoh:
| Komponen | Nominal |
|---|---|
| Gaji dan tunjangan | Rp5.000.000 |
| Potongan ilustratif | Rp250.000 |
| Gaji bersih | Rp4.750.000 |
Angka tersebut hanya simulasi, bukan perhitungan resmi pajak atau iuran ketenagakerjaan.
Gunakan jumlah yang benar-benar diterima sebagai dasar menyusun anggaran.
Jangan membuat rencana pengeluaran berdasarkan penghasilan yang belum pasti diterima.
2. Catat Semua Kebutuhan Wajib
Setelah mengetahui gaji bersih, buat daftar pengeluaran yang harus dibayar.
Contohnya:
- Sewa tempat tinggal.
- Makanan.
- Transportasi.
- Listrik dan air.
- Pulsa atau internet.
- Kebutuhan kesehatan.
- Kewajiban keluarga.
- Cicilan yang sudah ada.
Pisahkan pengeluaran yang wajib dibayar dari pengeluaran yang masih dapat ditunda.
Misalnya, biaya transportasi ke tempat kerja merupakan kebutuhan penting.
Sementara itu, membeli aksesori baru mungkin dapat ditunda apabila kondisi keuangan belum memungkinkan.
3. Buat Anggaran Bulanan yang Realistis
Anggaran merupakan rencana penggunaan uang selama periode tertentu.
Salah satu metode yang sering digunakan sebagai titik awal adalah pembagian 50/30/20.
Metode tersebut membagi penghasilan menjadi:
- 50% untuk kebutuhan.
- 30% untuk keinginan.
- 20% untuk tabungan atau tujuan keuangan.
Namun, aturan 50/30/20 bukan kewajiban dan tidak selalu cocok untuk semua orang.
Seseorang yang memiliki biaya tempat tinggal tinggi atau tanggungan keluarga mungkin membutuhkan alokasi kebutuhan lebih besar.
Yang penting adalah membuat anggaran berdasarkan kondisi nyata.
Contoh Anggaran Gaji Bersih Rp4.750.000
| Kategori | Persentase | Nominal |
|---|---|---|
| Kebutuhan pokok | 60% | Rp2.850.000 |
| Keinginan dan hiburan | 20% | Rp950.000 |
| Tabungan dan dana darurat | 20% | Rp950.000 |
| Total | 100% | Rp4.750.000 |
Tabel tersebut merupakan ilustrasi.
Jika kebutuhan pokok mencapai 75% penghasilan, anggaran perlu disesuaikan tanpa memaksakan persentase tertentu.
4. Sisihkan Tabungan Sejak Awal
Kesalahan yang sering terjadi adalah menabung hanya dari sisa uang di akhir bulan.
Masalahnya, sisa tersebut belum tentu ada.
Salah satu strategi yang dapat dicoba adalah menentukan jumlah tabungan setelah memperhitungkan seluruh kewajiban penting.
Misalnya, dari gaji bersih Rp4.750.000, seseorang memutuskan menyisihkan Rp500.000 untuk tabungan.
Jumlah tersebut dapat dipindahkan ke rekening terpisah agar tidak mudah digunakan untuk belanja sehari-hari.
Namun, jangan memaksakan tabungan hingga kebutuhan dasar tidak terpenuhi.
Jika kondisi keuangan terbatas, mulailah dengan jumlah kecil yang realistis.
Konsistensi lebih penting daripada menetapkan nominal besar tetapi tidak dapat dipertahankan.
5. Mulai Membangun Dana Darurat
Dana darurat merupakan uang yang disiapkan untuk menghadapi kebutuhan penting yang tidak direncanakan.
Contohnya:
- Kehilangan pekerjaan.
- Perbaikan kendaraan yang digunakan untuk bekerja.
- Pengeluaran kesehatan mendesak.
- Perbaikan peralatan rumah tangga penting.
- Kebutuhan keluarga yang tidak terduga.
Dana darurat sebaiknya disimpan pada tempat yang relatif aman dan mudah diakses.
Sebagai gambaran perencanaan, seseorang dapat menargetkan dana darurat beberapa bulan pengeluaran pokok.
Target yang sering digunakan adalah sekitar tiga hingga enam bulan pengeluaran, tetapi kebutuhan sebenarnya bergantung pada stabilitas pendapatan, jumlah tanggungan, dan risiko pribadi.
Contoh Perhitungan
Jika kebutuhan pokok per bulan Rp2.500.000:
| Target | Perhitungan | Jumlah |
|---|---|---|
| 3 bulan | Rp2.500.000 × 3 | Rp7.500.000 |
| 6 bulan | Rp2.500.000 × 6 | Rp15.000.000 |
Tidak perlu mengumpulkan seluruh jumlah tersebut dari gaji pertama.
Mulailah secara bertahap sesuai kemampuan.
6. Batasi Pengeluaran Impulsif
Belanja impulsif adalah pembelian yang dilakukan tanpa perencanaan matang.
Contohnya membeli barang karena diskon, mengikuti tren, atau tergoda promosi dengan waktu terbatas.
Pengeluaran seperti ini tidak selalu bernilai besar, tetapi dapat menumpuk.
Misalnya:
| Pengeluaran Tambahan | Frekuensi | Total |
|---|---|---|
| Minuman Rp25.000 | 12 kali | Rp300.000 |
| Camilan Rp20.000 | 10 kali | Rp200.000 |
| Belanja spontan Rp150.000 | 2 kali | Rp300.000 |
| Total | Rp800.000 |
Contoh tersebut menunjukkan bagaimana pengeluaran tambahan dapat memengaruhi anggaran.
Bukan berarti semua pembelian tersebut harus dihentikan.
Tetapkan batas yang sesuai agar tetap bisa menikmati penghasilan tanpa mengganggu kebutuhan utama.
Gunakan Aturan Menunggu
Sebelum membeli barang yang tidak mendesak, coba tunggu selama 24 jam.
Gunakan waktu tersebut untuk mempertimbangkan apakah barang benar-benar dibutuhkan.
Untuk pembelian bernilai besar, waktu pertimbangan dapat dibuat lebih panjang.
7. Hindari Cicilan yang Tidak Diperlukan
Setelah menerima gaji, seseorang mungkin mulai mendapatkan tawaran kartu kredit, paylater, atau pembiayaan barang.
Fasilitas tersebut dapat memiliki kegunaan tertentu, tetapi juga menimbulkan kewajiban pembayaran.
Sebelum mengambil cicilan, periksa:
- Harga barang.
- Total pembayaran.
- Bunga atau biaya pembiayaan.
- Denda keterlambatan.
- Jadwal pembayaran.
- Dampaknya terhadap anggaran.
Jangan hanya melihat besarnya cicilan bulanan.
Perhatikan total biaya yang harus dibayar sampai kewajiban selesai.
Jika barang belum benar-benar diperlukan, menabung terlebih dahulu dapat menjadi alternatif yang lebih sesuai.
8. Pisahkan Rekening Berdasarkan Kebutuhan
Menggunakan satu rekening untuk seluruh pengeluaran dapat membuat sebagian orang sulit membedakan uang belanja dan tabungan.
Salah satu cara yang dapat dicoba adalah memisahkan dana berdasarkan tujuan.
Contohnya:
Rekening utama: Menerima gaji dan membayar kebutuhan rutin.
Rekening tabungan: Menyimpan uang untuk tujuan keuangan.
Rekening dana darurat: Menyimpan cadangan untuk kebutuhan mendesak.
Tidak semua orang harus memiliki tiga rekening.
Jika rekening tambahan menimbulkan biaya yang tidak sebanding, gunakan fitur pemisahan saldo atau pencatatan anggaran.
Pilih metode yang sederhana dan mudah dijalankan.
9. Catat Pengeluaran Harian
Pencatatan pengeluaran membantu mengetahui ke mana uang digunakan.
Catatan tidak harus rumit.
Gunakan buku kecil, spreadsheet, atau aplikasi pencatatan keuangan.
Contohnya:
| Tanggal | Pengeluaran | Kategori | Nominal |
|---|---|---|---|
| 1 Oktober | Transportasi | Kebutuhan | Rp25.000 |
| 1 Oktober | Makan siang | Kebutuhan | Rp30.000 |
| 2 Oktober | Minuman | Keinginan | Rp25.000 |
| 2 Oktober | Paket internet | Kebutuhan | Rp75.000 |
Angka dalam tabel hanya contoh.
Setelah satu minggu, periksa apakah pengeluaran masih sesuai anggaran.
Jika suatu kategori melebihi batas, cari penyebabnya dan sesuaikan rencana.
10. Evaluasi Keuangan Setiap Akhir Bulan
Anggaran pertama mungkin belum langsung sesuai kenyataan.
Hal tersebut wajar karena seseorang masih mempelajari pola pengeluarannya.
Pada akhir bulan, lakukan evaluasi sederhana.
Tanyakan:
- Apakah seluruh kebutuhan pokok terpenuhi?
- Apakah ada pengeluaran yang melebihi rencana?
- Berapa uang yang berhasil ditabung?
- Apakah muncul kebutuhan mendadak?
- Pengeluaran apa yang dapat dikurangi?
- Apakah target tabungan masih realistis?
Gunakan hasil evaluasi untuk membuat anggaran bulan berikutnya.
Tujuannya bukan mencari kesalahan, tetapi memperbaiki pengelolaan uang secara bertahap.
Simulasi Lengkap Mengatur Gaji Pertama Rp5 Juta
Berikut contoh anggaran bagi seseorang dengan penghasilan bersih Rp5.000.000 per bulan.
| Kebutuhan | Anggaran |
|---|---|
| Sewa kamar | Rp1.000.000 |
| Makan | Rp1.200.000 |
| Transportasi | Rp400.000 |
| Pulsa dan internet | Rp150.000 |
| Kebutuhan pribadi | Rp350.000 |
| Bantuan keluarga | Rp400.000 |
| Hiburan dan keinginan | Rp500.000 |
| Tabungan | Rp500.000 |
| Dana darurat | Rp500.000 |
| Total | Rp5.000.000 |
Anggaran tersebut hanya contoh, bukan standar biaya hidup.
Setiap orang memiliki kondisi yang berbeda.
Seseorang yang tinggal bersama keluarga mungkin tidak membayar sewa kamar, sedangkan pekerja di kota tertentu dapat menghadapi biaya tempat tinggal yang lebih tinggi.
Sesuaikan seluruh angka dengan pengeluaran sebenarnya.
Berapa Persen Gaji yang Sebaiknya Ditabung?
Tidak ada persentase tunggal yang cocok untuk semua orang.
Sebagian orang menggunakan target 10%, 15%, atau 20% dari penghasilan.
Namun, persentase tersebut merupakan pilihan perencanaan, bukan aturan wajib.
Jika penghasilan masih terbatas, menabung 5% secara konsisten dapat menjadi langkah awal.
Sebagai ilustrasi:
| Gaji Bersih | Tabungan 5% | Tabungan 10% | Tabungan 20% |
|---|---|---|---|
| Rp3.000.000 | Rp150.000 | Rp300.000 | Rp600.000 |
| Rp4.000.000 | Rp200.000 | Rp400.000 | Rp800.000 |
| Rp5.000.000 | Rp250.000 | Rp500.000 | Rp1.000.000 |
| Rp6.000.000 | Rp300.000 | Rp600.000 | Rp1.200.000 |
Prioritaskan kebutuhan dasar dan kewajiban penting sebelum menetapkan target tabungan.
Kesalahan yang Sering Dilakukan Saat Menerima Gaji Pertama
Menghabiskan Gaji untuk Merayakan Pekerjaan Baru
Merayakan pencapaian boleh dilakukan, tetapi sebaiknya memiliki anggaran agar tidak mengganggu kebutuhan berikutnya.
Membeli Barang Mahal Tanpa Perencanaan
Barang yang diinginkan belum tentu perlu dibeli segera.
Pertimbangkan kemampuan membayar dan manfaat jangka panjang.
Menganggap Penghasilan Akan Selalu Stabil
Kondisi pekerjaan dan penghasilan dapat berubah.
Karena itu, memiliki cadangan keuangan merupakan langkah yang bermanfaat.
Tidak Menghitung Biaya Kecil
Pengeluaran kecil yang berulang dapat memengaruhi total pengeluaran bulanan.
Menggunakan Utang untuk Memenuhi Keinginan
Pembiayaan konsumtif yang tidak terencana dapat menambah beban keuangan.
Tidak Memiliki Tujuan Tabungan
Tujuan yang jelas dapat membantu seseorang menentukan prioritas.
Misalnya menyiapkan dana darurat, membeli laptop kerja, atau membiayai pelatihan keterampilan.
Bagaimana Jika Gaji Pertama Masih Kecil?
Tidak semua pekerja memperoleh penghasilan besar pada awal karier.
Jika gaji masih terbatas, fokuskan pengelolaan keuangan pada kebutuhan yang paling penting.
Mulailah dengan:
- Menghitung penghasilan bersih.
- Memprioritaskan makanan, tempat tinggal, dan transportasi.
- Menghindari utang konsumtif yang tidak diperlukan.
- Mencatat pengeluaran.
- Menyisihkan tabungan kecil jika memungkinkan.
- Meningkatkan keterampilan untuk mendukung perkembangan karier.
Jangan memaksakan target tabungan yang membuat kebutuhan dasar tidak terpenuhi.
Pengelolaan keuangan yang baik perlu mempertimbangkan kondisi nyata, bukan sekadar mengikuti persentase populer.
Pertanyaan yang Sering Diajukan
Apakah gaji pertama harus langsung ditabung?
Tidak harus seluruhnya. Utamakan kebutuhan dan kewajiban penting, kemudian tentukan jumlah tabungan yang realistis.
Apakah boleh membeli hadiah untuk orang tua dari gaji pertama?
Boleh, selama disesuaikan dengan kemampuan keuangan dan tidak mengganggu kebutuhan utama.
Apakah aturan 50/30/20 wajib digunakan?
Tidak. Metode tersebut hanya salah satu pendekatan menyusun anggaran dan dapat disesuaikan dengan kondisi masing-masing.
Apa perbedaan tabungan dan dana darurat?
Tabungan dapat digunakan untuk berbagai tujuan yang direncanakan. Dana darurat secara khusus disiapkan untuk kebutuhan penting yang tidak terduga.
Apakah dana darurat harus disimpan dalam bentuk tunai?
Tidak harus. Dana darurat sebaiknya ditempatkan pada instrumen atau rekening yang relatif aman, mudah diakses, dan sesuai kebutuhan likuiditas.
Apakah boleh menggunakan paylater setelah menerima gaji?
Keputusan menggunakan pembiayaan perlu mempertimbangkan kebutuhan, biaya, kemampuan membayar, dan risiko keterlambatan. Hindari mengambil kewajiban hanya karena tergoda promosi.
Bagaimana jika pengeluaran selalu lebih besar daripada gaji?
Periksa kembali pengeluaran wajib, kewajiban pembayaran, dan belanja yang dapat dikurangi. Jika masalah terus berlanjut, pertimbangkan mencari bantuan perencanaan keuangan yang kredibel.
Kesimpulan
Mengatur gaji pertama merupakan langkah awal membangun kebiasaan keuangan yang lebih sehat.
Mulailah dengan mengetahui penghasilan bersih, mencatat kebutuhan wajib, dan membuat anggaran yang realistis.
Sisihkan tabungan sesuai kemampuan, bangun dana darurat secara bertahap, serta hindari pengeluaran impulsif dan cicilan yang tidak diperlukan.
Tidak ada satu rumus pembagian gaji yang cocok untuk seluruh pekerja.
Kondisi tempat tinggal, tanggungan keluarga, kewajiban pembayaran, dan biaya hidup dapat memengaruhi kebutuhan masing-masing.
Yang terpenting adalah memahami arus uang, menjaga pengeluaran sesuai kemampuan, dan mengevaluasi anggaran secara berkala.
Dengan kebiasaan tersebut, gaji pertama bukan hanya menjadi hasil dari pekerjaan, tetapi juga awal dari pengelolaan keuangan yang lebih terencana.
Saparoh.com — Informasi Bermanfaat, Solusi untuk Semua.