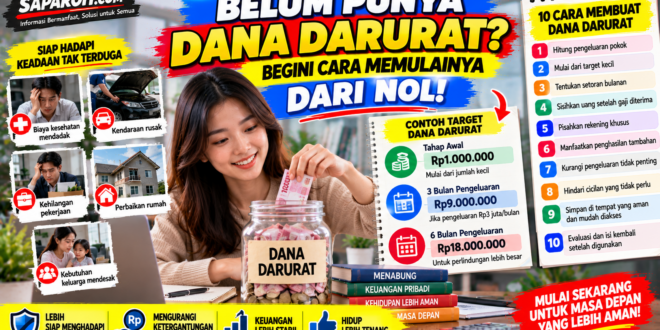
Memiliki penghasilan setiap bulan belum tentu membuat kondisi keuangan seseorang aman. Pengeluaran tidak terduga dapat muncul kapan saja, mulai dari kendaraan yang rusak, kebutuhan kesehatan mendesak, hingga kehilangan pekerjaan.
Jika tidak memiliki cadangan uang, seseorang mungkin terpaksa menggunakan tabungan untuk kebutuhan lain, meminjam kepada keluarga, atau mengambil pinjaman dengan biaya tambahan.
Salah satu cara mempersiapkan diri menghadapi situasi tersebut adalah dengan membangun dana darurat.
Namun, bagi seseorang yang baru bekerja atau memiliki penghasilan terbatas, mengumpulkan dana darurat mungkin terasa sulit.
Berapa jumlah dana darurat yang ideal? Apakah harus memiliki penghasilan besar? Di mana sebaiknya uang tersebut disimpan?
Artikel ini membahas pengertian dana darurat, manfaatnya, cara menghitung kebutuhan, serta langkah praktis membangun dana darurat dari nol.
Apa Itu Dana Darurat?
Dana darurat adalah sejumlah uang yang disisihkan khusus untuk menghadapi kebutuhan penting yang tidak direncanakan.
Dana ini berfungsi sebagai cadangan keuangan ketika terjadi keadaan yang dapat mengganggu pengeluaran rutin.
Contoh keadaan yang mungkin membutuhkan dana darurat antara lain:
- Kehilangan pekerjaan atau sumber penghasilan.
- Perbaikan kendaraan yang digunakan untuk bekerja.
- Pengeluaran kesehatan mendesak yang tidak ditanggung perlindungan yang dimiliki.
- Perbaikan rumah yang tidak dapat ditunda.
- Kebutuhan keluarga yang bersifat mendesak.
- Gangguan pendapatan pada pekerja lepas atau pemilik usaha kecil.
Dana darurat berbeda dari uang yang disiapkan untuk liburan, membeli gadget, atau berbelanja.
Penggunaannya sebaiknya diprioritaskan untuk situasi penting yang tidak dapat ditunda.
Mengapa Dana Darurat Penting?
Dana darurat membantu seseorang menghadapi gangguan keuangan tanpa harus langsung mengandalkan pinjaman.
Berikut beberapa manfaatnya.
1. Membantu Menghadapi Kehilangan Penghasilan
Ketika seseorang kehilangan pekerjaan, kebutuhan seperti makanan, tempat tinggal, listrik, dan transportasi tetap harus dipenuhi.
Dana darurat dapat membantu menutup pengeluaran penting selama mencari sumber penghasilan baru.
2. Mengurangi Ketergantungan pada Utang
Tanpa cadangan uang, pengeluaran mendesak dapat mendorong seseorang menggunakan pinjaman.
Jika pinjaman memiliki bunga dan biaya tinggi, beban keuangan dapat bertambah.
Dana darurat membantu mengurangi kebutuhan berutang untuk menghadapi sebagian pengeluaran mendesak.
3. Melindungi Tabungan untuk Tujuan Lain
Seseorang mungkin sedang menabung untuk pendidikan, rumah, atau kebutuhan keluarga.
Dana darurat membantu mengurangi kemungkinan tabungan tersebut harus digunakan ketika muncul kejadian tidak terduga.
4. Membantu Mengambil Keputusan dengan Lebih Tenang
Cadangan uang dapat memberikan ruang untuk mempertimbangkan pilihan ketika menghadapi masalah keuangan.
Meski demikian, dana darurat tidak menghilangkan seluruh risiko finansial.
Jumlahnya tetap perlu disesuaikan dengan kondisi masing-masing.
Berapa Jumlah Dana Darurat yang Ideal?
Tidak ada jumlah tunggal yang cocok untuk semua orang.
Salah satu pedoman yang umum digunakan dalam perencanaan keuangan adalah menyiapkan dana darurat sekitar tiga hingga enam bulan pengeluaran pokok.
Namun, angka tersebut merupakan titik awal perencanaan, bukan aturan wajib.
Kebutuhan dapat lebih besar apabila seseorang memiliki:
- Penghasilan tidak tetap.
- Banyak tanggungan.
- Risiko kehilangan pekerjaan yang lebih tinggi.
- Kebutuhan kesehatan tertentu.
- Sumber pendapatan keluarga yang terbatas.
Sebaliknya, seseorang yang memiliki penghasilan stabil dan tanggungan sedikit mungkin menggunakan target awal yang lebih rendah.
Yang penting adalah memahami risiko dan kebutuhan pengeluaran pribadi.
Cara Menghitung Dana Darurat
Rumus sederhana yang dapat digunakan adalah:
Target dana darurat = Pengeluaran pokok bulanan × Jumlah bulan perlindungan
Pengeluaran pokok meliputi biaya yang tetap perlu dibayar ketika penghasilan terganggu.
Contohnya:
- Makanan.
- Tempat tinggal.
- Listrik dan air.
- Transportasi penting.
- Komunikasi.
- Kebutuhan kesehatan.
- Cicilan wajib.
- Kebutuhan anggota keluarga yang menjadi tanggungan.
Pengeluaran untuk hiburan atau belanja yang dapat ditunda biasanya tidak perlu dimasukkan seluruhnya.
Contoh Perhitungan
Seseorang memiliki kebutuhan pokok sebesar Rp3.000.000 per bulan.
Jika ingin menyiapkan cadangan selama tiga bulan:
Rp3.000.000 × 3 = Rp9.000.000.
Jika ingin menyiapkan cadangan selama enam bulan:
Rp3.000.000 × 6 = Rp18.000.000.
Dengan demikian, target yang dipertimbangkan berada pada kisaran Rp9 juta hingga Rp18 juta.
Angka tersebut merupakan contoh, bukan standar yang harus diikuti setiap orang.
Simulasi Dana Darurat Berdasarkan Kondisi Keuangan
Berikut beberapa contoh perhitungan untuk kondisi yang berbeda.
| Kondisi | Pengeluaran Pokok/Bulan | Target Bulan | Dana Darurat |
|---|---|---|---|
| Pekerja lajang | Rp2.500.000 | 3 | Rp7.500.000 |
| Pasangan tanpa anak | Rp4.000.000 | 6 | Rp24.000.000 |
| Keluarga dengan anak | Rp6.000.000 | 6 | Rp36.000.000 |
| Pekerja penghasilan tidak tetap | Rp3.000.000 | 9 | Rp27.000.000 |
Seluruh angka dalam tabel merupakan simulasi.
Target sembilan bulan pada contoh pekerja dengan penghasilan tidak tetap dipilih untuk menggambarkan kebutuhan cadangan yang lebih besar, bukan aturan universal.
10 Cara Membuat Dana Darurat dari Nol
1. Hitung Pengeluaran Pokok Terlebih Dahulu
Langkah pertama bukan menentukan berapa uang yang ingin ditabung, melainkan memahami jumlah kebutuhan pokok setiap bulan.
Periksa catatan pengeluaran selama beberapa bulan terakhir.
Pisahkan pengeluaran menjadi kebutuhan penting dan pengeluaran yang dapat dikurangi.
Misalnya:
| Pengeluaran | Nominal/Bulan |
|---|---|
| Sewa tempat tinggal | Rp1.000.000 |
| Makanan | Rp1.200.000 |
| Transportasi | Rp400.000 |
| Listrik dan internet | Rp250.000 |
| Kebutuhan penting lainnya | Rp150.000 |
| Total | Rp3.000.000 |
Dengan mengetahui jumlah tersebut, target dana darurat dapat dihitung secara lebih realistis.
2. Mulai dari Target Kecil
Target dana darurat sebesar Rp15 juta atau Rp20 juta mungkin terasa berat jika belum memiliki tabungan.
Karena itu, mulailah dengan target bertahap.
Contohnya:
Tahap pertama: Rp500.000.
Tahap kedua: Rp1.000.000.
Tahap ketiga: Satu bulan pengeluaran pokok.
Tahap berikutnya: Tiga bulan, kemudian enam bulan atau sesuai kebutuhan.
Target kecil membantu membangun kebiasaan menabung tanpa harus menunggu penghasilan besar.
3. Tentukan Jumlah Setoran Bulanan
Setelah menentukan target, hitung kemampuan menyisihkan uang.
Misalnya, seseorang ingin mengumpulkan dana darurat Rp6.000.000.
Berikut simulasi waktu yang dibutuhkan.
| Tabungan/Bulan | Waktu untuk Rp6 Juta |
|---|---|
| Rp100.000 | 60 bulan |
| Rp250.000 | 24 bulan |
| Rp500.000 | 12 bulan |
| Rp750.000 | 8 bulan |
| Rp1.000.000 | 6 bulan |
Simulasi ini mengabaikan bunga, biaya rekening, dan perubahan setoran.
Tidak perlu memaksakan jumlah yang mengganggu kebutuhan dasar.
Mulailah sesuai kemampuan dan tingkatkan ketika kondisi keuangan memungkinkan.
4. Sisihkan Uang Setelah Memperhitungkan Kewajiban
Salah satu cara membangun kebiasaan adalah menentukan alokasi dana darurat setiap kali menerima penghasilan.
Namun, pastikan kebutuhan pokok dan kewajiban pembayaran tetap terpenuhi.
Misalnya, seseorang menerima gaji bersih Rp4.000.000 dan memiliki pengeluaran wajib Rp3.300.000.
Sisa Rp700.000 dapat dibagi untuk dana darurat dan kebutuhan lain.
Jika memungkinkan, Rp300.000 dapat dialokasikan untuk dana darurat.
Nominal tersebut hanyalah ilustrasi.
5. Pisahkan Dana Darurat dari Uang Belanja
Menyimpan dana darurat bersama uang belanja sehari-hari dapat membuat batas penggunaannya menjadi kurang jelas.
Pertimbangkan menggunakan rekening atau fitur pemisahan saldo.
Tujuannya agar dana tersebut tidak mudah terpakai untuk pembelian rutin.
Namun, jangan membuka banyak rekening jika biaya administrasinya justru memberatkan.
Pilih metode yang sederhana dan mudah dipantau.
6. Manfaatkan Penghasilan Tambahan
Jika memperoleh bonus, hadiah uang, atau penghasilan sampingan, sebagian dapat dialokasikan untuk mempercepat pembentukan dana darurat.
Contohnya, seseorang menerima tambahan penghasilan Rp1.000.000.
Ia dapat mempertimbangkan menyisihkan Rp500.000 untuk dana darurat dan menggunakan sisanya sesuai kebutuhan.
Tidak semua penghasilan tambahan harus dimasukkan ke dana darurat.
Sesuaikan dengan kewajiban dan tujuan keuangan lainnya.
7. Kurangi Pengeluaran yang Tidak Terlalu Penting
Pengeluaran kecil yang berulang dapat mengurangi kemampuan menabung.
Contohnya:
- Langganan digital yang jarang digunakan.
- Belanja impulsif.
- Makanan atau minuman tambahan yang terlalu sering.
- Biaya layanan yang tidak diperlukan.
- Pembelian barang karena promosi.
Tidak semua pengeluaran hiburan harus dihilangkan.
Cukup tentukan batas yang sesuai.
Jika berhasil mengurangi pengeluaran sebesar Rp200.000 per bulan, jumlah tersebut dapat dialihkan ke dana darurat.
8. Simpan Dana di Tempat yang Mudah Diakses
Dana darurat harus tersedia ketika benar-benar dibutuhkan.
Karena itu, pertimbangkan tempat penyimpanan yang:
- Relatif aman.
- Mudah dicairkan.
- Memiliki risiko nilai yang rendah.
- Biayanya dapat dipahami.
- Dapat diakses ketika terjadi keadaan mendesak.
Rekening tabungan bank dapat menjadi salah satu pilihan.
Sebelum memilih produk, periksa ketentuan biaya, akses penarikan, dan perlindungan simpanan yang berlaku.
Hindari menempatkan seluruh dana darurat pada aset dengan harga yang sangat berfluktuasi atau sulit dijual dengan cepat.
9. Gunakan Dana Darurat Hanya untuk Keadaan Penting
Salah satu tantangan terbesar bukan hanya mengumpulkan dana, tetapi juga menjaga penggunaannya.
Sebelum menggunakan dana darurat, tanyakan:
- Apakah pengeluaran ini penting?
- Apakah kebutuhan ini tidak direncanakan?
- Apakah pembayaran tidak dapat ditunda?
- Apakah ada sumber pembayaran lain yang lebih sesuai tanpa menimbulkan risiko besar?
Misalnya, memperbaiki kendaraan yang diperlukan untuk bekerja dapat menjadi penggunaan yang masuk akal.
Sebaliknya, membeli ponsel baru hanya karena ada promosi biasanya bukan keadaan darurat.
10. Isi Kembali Setelah Digunakan
Dana darurat memang disiapkan untuk digunakan ketika diperlukan.
Jika sebagian terpakai, tidak perlu menganggap rencana keuangan gagal.
Setelah kondisi stabil, buat rencana untuk mengisi kembali saldo dana darurat.
Contohnya:
Dana darurat awal: Rp10.000.000.
Digunakan untuk kebutuhan mendesak: Rp3.000.000.
Sisa dana: Rp7.000.000.
Jumlah yang perlu dikumpulkan kembali untuk mencapai target semula adalah Rp3.000.000.
Proses pengisian dapat dilakukan bertahap sesuai kemampuan.
Di Mana Sebaiknya Menyimpan Dana Darurat?
Pemilihan tempat penyimpanan perlu mempertimbangkan keamanan dan kemudahan akses.
Berikut beberapa pilihan yang dapat dipelajari.
Rekening Tabungan Bank
Rekening tabungan memungkinkan dana disimpan dan digunakan sesuai ketentuan layanan.
Periksa biaya administrasi, kemudahan transfer, batas transaksi, dan ketentuan perlindungan simpanan.
Deposito
Deposito dapat memiliki jangka waktu tertentu dan ketentuan pencairan sebelum jatuh tempo.
Karena aksesnya tidak selalu sefleksibel tabungan biasa, deposito mungkin kurang sesuai untuk seluruh kebutuhan dana darurat.
Reksa Dana Pasar Uang
Reksa dana pasar uang merupakan produk investasi, bukan simpanan bank.
Produk ini tetap memiliki risiko investasi, nilai dapat berubah, dan pencairan membutuhkan waktu sesuai ketentuan.
Karena itu, jangan menganggapnya setara dengan uang tunai yang dapat diakses seketika.
Uang Tunai Secukupnya
Sebagian kecil uang tunai dapat berguna untuk kebutuhan segera ketika akses layanan pembayaran terganggu.
Namun, menyimpan uang tunai dalam jumlah besar memiliki risiko kehilangan, kerusakan, atau pencurian.
Pilih kombinasi yang sesuai dengan kebutuhan dan kemampuan mengelola risiko.
Perbedaan Dana Darurat dan Tabungan Biasa
Dana darurat dan tabungan memiliki tujuan berbeda.
| Aspek | Dana Darurat | Tabungan Tujuan |
|---|---|---|
| Tujuan | Menghadapi kejadian mendesak | Membiayai kebutuhan yang direncanakan |
| Contoh | Kehilangan penghasilan | Membeli laptop |
| Waktu penggunaan | Tidak dapat dipastikan | Dapat direncanakan |
| Prioritas | Keamanan dan kemudahan akses | Disesuaikan dengan tujuan |
| Penggunaan | Ketika benar-benar diperlukan | Sesuai rencana |
Memisahkan kedua tujuan tersebut dapat membantu menjaga kejelasan anggaran.
Dana Darurat untuk Pekerja dengan Gaji Tidak Tetap
Pekerja lepas, pedagang, atau pemilik usaha kecil dapat menghadapi perubahan penghasilan setiap bulan.
Dalam kondisi tersebut, kebutuhan dana darurat perlu mempertimbangkan risiko periode tanpa pemasukan.
Beberapa langkah yang dapat dilakukan:
- Hitung rata-rata pengeluaran pokok.
- Pelajari fluktuasi pendapatan selama beberapa bulan.
- Pertimbangkan target cadangan yang lebih panjang.
- Sisihkan uang lebih banyak ketika pendapatan meningkat.
- Hindari mengandalkan penghasilan yang belum pasti diterima.
Jika pendapatan berubah-ubah, setoran dana darurat juga dapat dibuat fleksibel.
Misalnya, menggunakan persentase dari pendapatan bersih yang tersedia setelah kebutuhan penting terpenuhi.
Mana yang Didahulukan: Dana Darurat atau Melunasi Utang?
Jawabannya bergantung pada jenis utang, biaya pinjaman, risiko keterlambatan, dan kondisi keuangan.
Utang dengan bunga tinggi dapat menimbulkan beban besar jika dibiarkan.
Namun, tidak memiliki cadangan uang sama sekali juga dapat membuat seseorang kembali berutang ketika muncul kebutuhan mendesak.
Salah satu pendekatan yang dapat dipertimbangkan adalah membangun cadangan awal yang kecil sambil tetap memenuhi kewajiban pembayaran utang.
Setelah itu, evaluasi prioritas berdasarkan bunga, biaya, dan kemampuan membayar.
Untuk masalah utang yang kompleks, bantuan dari penasihat keuangan yang kompeten dapat dipertimbangkan.
Kesalahan yang Sering Dilakukan Saat Menyiapkan Dana Darurat
Menunggu Penghasilan Besar
Dana darurat dapat mulai dibangun dari nominal kecil.
Menetapkan Target Terlalu Tinggi
Target yang tidak realistis dapat membuat rencana sulit dijalankan.
Menyimpan Seluruh Dana pada Investasi Berisiko Tinggi
Fluktuasi nilai dapat mengurangi jumlah uang yang tersedia saat dibutuhkan.
Menggunakan Dana untuk Belanja Rutin
Hal ini dapat membuat cadangan tidak tersedia ketika terjadi keadaan mendesak.
Tidak Menyesuaikan Target
Pengeluaran dan jumlah tanggungan dapat berubah.
Tidak Mengisi Kembali Dana yang Terpakai
Saldo dana darurat perlu dievaluasi setelah digunakan.
Contoh Rencana Menabung Dana Darurat Selama 12 Bulan
Misalnya, seseorang ingin mengumpulkan Rp6.000.000 dengan setoran Rp500.000 per bulan.
| Bulan | Setoran | Saldo Akumulasi |
|---|---|---|
| 1 | Rp500.000 | Rp500.000 |
| 2 | Rp500.000 | Rp1.000.000 |
| 3 | Rp500.000 | Rp1.500.000 |
| 4 | Rp500.000 | Rp2.000.000 |
| 5 | Rp500.000 | Rp2.500.000 |
| 6 | Rp500.000 | Rp3.000.000 |
| 7 | Rp500.000 | Rp3.500.000 |
| 8 | Rp500.000 | Rp4.000.000 |
| 9 | Rp500.000 | Rp4.500.000 |
| 10 | Rp500.000 | Rp5.000.000 |
| 11 | Rp500.000 | Rp5.500.000 |
| 12 | Rp500.000 | Rp6.000.000 |
Simulasi ini mengasumsikan tidak ada penarikan, bunga, atau biaya rekening.
Jika suatu bulan tidak dapat menabung, rencana dapat disesuaikan tanpa harus menghentikannya sepenuhnya.
Pertanyaan yang Sering Diajukan
Apakah dana darurat harus mencapai enam bulan gaji?
Tidak. Target biasanya lebih berguna jika dihitung berdasarkan pengeluaran pokok, bukan seluruh gaji.
Apakah dana darurat boleh digunakan untuk biaya rumah sakit?
Bisa, apabila merupakan kebutuhan mendesak yang tidak dapat ditanggung dari sumber pembayaran lain yang sesuai.
Apakah mahasiswa perlu memiliki dana darurat?
Mahasiswa juga dapat memiliki cadangan uang sesuai kondisi dan tanggung jawab keuangannya.
Apakah dana darurat boleh disimpan di bank digital?
Dapat dipertimbangkan setelah memeriksa legalitas penyedia, keamanan layanan, biaya, akses dana, dan ketentuan perlindungan simpanan.
Apakah dana darurat perlu diinvestasikan?
Tidak harus. Tujuan utamanya adalah ketersediaan dana ketika dibutuhkan, bukan mengejar keuntungan tinggi.
Apakah Rp1 juta cukup untuk dana darurat?
Rp1 juta dapat menjadi target awal, tetapi kecukupannya bergantung pada pengeluaran dan risiko pribadi.
Kapan target dana darurat perlu diperbarui?
Tinjau kembali ketika pengeluaran pokok, pekerjaan, pendapatan, atau jumlah tanggungan mengalami perubahan penting.
Kesimpulan
Dana darurat merupakan bagian penting dari pengelolaan keuangan pribadi karena membantu menghadapi kebutuhan mendesak dan gangguan penghasilan.
Untuk mulai membangunnya, hitung pengeluaran pokok bulanan, tentukan target yang realistis, dan sisihkan uang secara bertahap.
Tidak perlu menunggu memiliki penghasilan besar.
Bahkan tabungan kecil yang dikumpulkan secara konsisten dapat menjadi awal perlindungan keuangan.
Simpan dana darurat pada tempat yang relatif aman dan mudah diakses, gunakan hanya untuk kebutuhan penting, serta isi kembali setelah digunakan.
Dengan perencanaan yang sesuai kemampuan, dana darurat dapat membantu menciptakan kondisi keuangan yang lebih siap menghadapi ketidakpastian.
Saparoh.com — Informasi Bermanfaat, Solusi untuk Semua.