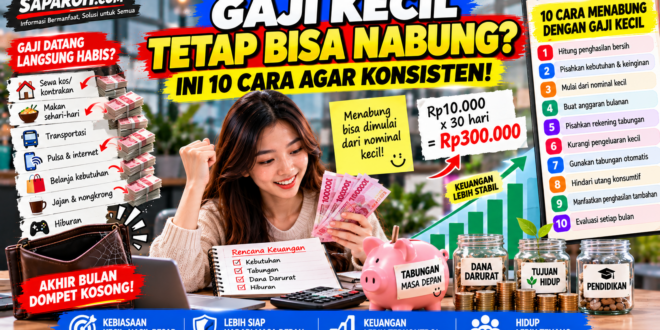
Menabung sering dianggap sebagai kegiatan yang hanya bisa dilakukan oleh orang dengan penghasilan besar. Padahal, kebiasaan menyisihkan uang tidak selalu harus dimulai dengan nominal tinggi.
Bagi seseorang yang memiliki gaji terbatas, menabung memang dapat menjadi tantangan. Biaya makan, transportasi, tempat tinggal, kebutuhan keluarga, hingga pengeluaran tidak terduga sering membuat penghasilan bulanan terasa cepat habis.
Tidak sedikit pekerja yang berniat menabung setiap menerima gaji, tetapi pada akhir bulan ternyata tidak ada uang tersisa.
Lalu, apakah orang dengan gaji kecil tetap bisa menabung?
Jawabannya bergantung pada kondisi keuangan masing-masing. Jika penghasilan masih mencukupi kebutuhan pokok dan terdapat sedikit ruang dalam anggaran, menabung dapat dimulai secara bertahap.
Namun, jika seluruh penghasilan bahkan belum mencukupi kebutuhan dasar, prioritas pertama adalah menjaga kebutuhan penting tetap terpenuhi dan memperbaiki keseimbangan pemasukan serta pengeluaran.
Berikut 10 cara menabung dengan gaji kecil yang dapat disesuaikan dengan kondisi keuangan pribadi.
Mengapa Menabung dengan Gaji Kecil Terasa Sulit?
Ada beberapa alasan mengapa seseorang kesulitan menyisihkan uang meskipun sudah berusaha berhemat.
Biaya Hidup yang Tinggi
Pengeluaran untuk tempat tinggal, makanan, dan transportasi dapat menghabiskan sebagian besar penghasilan.
Pengeluaran Tidak Terduga
Kebutuhan kesehatan, kendaraan rusak, atau kewajiban keluarga dapat mengubah rencana anggaran.
Tidak Memiliki Catatan Keuangan
Tanpa pencatatan, seseorang mungkin tidak mengetahui kategori pengeluaran yang paling banyak menggunakan uang.
Kebiasaan Belanja Impulsif
Pembelian kecil yang dilakukan berulang kali dapat mengurangi sisa penghasilan.
Target Tabungan Terlalu Tinggi
Target yang tidak sesuai kemampuan dapat membuat seseorang cepat menyerah.
Karena itu, strategi menabung sebaiknya dimulai dengan memahami kondisi keuangan sebenarnya.
1. Hitung Penghasilan Bersih Setiap Bulan
Langkah pertama adalah mengetahui jumlah uang yang benar-benar diterima.
Jangan menggunakan angka gaji sebelum potongan jika jumlah tersebut berbeda dengan uang yang masuk ke rekening.
Sebagai contoh:
| Komponen | Nominal |
|---|---|
| Penghasilan dan tunjangan | Rp3.500.000 |
| Potongan ilustratif | Rp200.000 |
| Penghasilan bersih | Rp3.300.000 |
Angka tersebut hanya simulasi dan bukan perhitungan resmi pajak atau iuran.
Jika penghasilan tidak tetap, gunakan catatan pemasukan beberapa bulan untuk memperkirakan jumlah yang realistis.
Hindari menyusun anggaran berdasarkan bonus atau pemasukan yang belum pasti diterima.
2. Pisahkan Kebutuhan dan Keinginan
Salah satu dasar pengelolaan keuangan adalah membedakan pengeluaran penting dari pengeluaran yang dapat ditunda.
Kebutuhan merupakan pengeluaran yang diperlukan untuk menjalani kehidupan dan memenuhi kewajiban.
Contohnya:
- Makanan.
- Tempat tinggal.
- Transportasi kerja.
- Listrik dan air.
- Kebutuhan kesehatan.
- Kewajiban pembayaran yang sudah ada.
Keinginan merupakan pengeluaran yang dapat memberikan kenyamanan atau hiburan, tetapi tidak selalu harus dipenuhi segera.
Contohnya:
- Membeli aksesori baru.
- Berlangganan layanan hiburan tambahan.
- Mengganti perangkat yang masih berfungsi.
- Membeli barang karena promosi.
Pemisahan tersebut tidak selalu mutlak.
Internet, misalnya, dapat menjadi kebutuhan utama bagi pekerja yang mengandalkannya untuk bekerja.
Karena itu, sesuaikan kategori dengan keadaan masing-masing.
3. Mulai Menabung dari Nominal Kecil
Menabung Rp10.000 atau Rp20.000 secara rutin dapat menjadi langkah awal membangun kebiasaan.
Sebagai contoh, jika seseorang mampu menyisihkan Rp10.000 setiap hari selama 30 hari, jumlahnya menjadi Rp300.000.
Jika mampu menyisihkan Rp20.000 setiap hari selama 30 hari, jumlahnya menjadi Rp600.000.
Namun, metode menabung harian tidak selalu cocok untuk semua orang.
Pekerja dengan penghasilan bulanan mungkin lebih mudah menyisihkan uang setiap tanggal gajian.
Yang terpenting adalah memilih nominal dan jadwal yang realistis.
4. Buat Anggaran Bulanan yang Sesuai Kemampuan
Anggaran membantu menentukan batas pengeluaran.
Tidak ada satu rumus pembagian gaji yang cocok untuk seluruh orang.
Metode populer seperti 50/30/20 dapat menjadi referensi awal, tetapi tidak harus diterapkan secara kaku.
Bagi pekerja dengan biaya kebutuhan tinggi, alokasi kebutuhan mungkin mencapai 70% hingga 90% penghasilan.
Jika demikian, target tabungan perlu disesuaikan.
Contoh Anggaran Gaji Bersih Rp3.000.000
| Kategori | Anggaran |
|---|---|
| Tempat tinggal | Rp700.000 |
| Makanan | Rp900.000 |
| Transportasi | Rp350.000 |
| Pulsa dan internet | Rp150.000 |
| Kebutuhan pribadi | Rp250.000 |
| Kewajiban keluarga | Rp300.000 |
| Tabungan | Rp150.000 |
| Pengeluaran fleksibel | Rp200.000 |
| Total | Rp3.000.000 |
Tabel tersebut hanya ilustrasi, bukan standar biaya hidup.
Biaya aktual dapat berbeda berdasarkan kota, kondisi tempat tinggal, jumlah tanggungan, dan kebutuhan pribadi.
5. Pisahkan Uang Tabungan dari Uang Belanja
Menyimpan seluruh uang dalam satu rekening dapat membuat sebagian orang kesulitan membedakan uang yang boleh dibelanjakan dan uang yang ingin disimpan.
Salah satu strategi adalah menggunakan rekening tabungan terpisah.
Namun, jika rekening tambahan menimbulkan biaya administrasi yang memberatkan, gunakan alternatif seperti:
- Fitur kantong tabungan.
- Pencatatan saldo terpisah.
- Anggaran dalam spreadsheet.
- Amplop khusus untuk kebutuhan tertentu.
Pilih cara yang paling sederhana dan aman.
Tujuannya bukan memiliki banyak rekening, melainkan menjaga agar tabungan tidak mudah terpakai tanpa perencanaan.
6. Kurangi Pengeluaran Kecil yang Berulang
Pengeluaran kecil sering tidak terasa ketika dilakukan satu per satu.
Namun, jika dilakukan berulang kali, totalnya dapat cukup besar.
Contoh:
| Pengeluaran | Frekuensi | Total |
|---|---|---|
| Minuman Rp15.000 | 10 kali | Rp150.000 |
| Camilan Rp10.000 | 12 kali | Rp120.000 |
| Biaya tambahan Rp20.000 | 5 kali | Rp100.000 |
| Total | Rp370.000 |
Contoh tersebut bukan berarti seseorang harus menghilangkan seluruh pengeluaran hiburan.
Sebaliknya, tentukan batas yang sesuai.
Misalnya, jika berhasil mengurangi pengeluaran tambahan sebesar Rp100.000 per bulan, uang tersebut dapat dialihkan untuk tabungan.
7. Gunakan Sistem Menabung Otomatis
Sebagian layanan perbankan menyediakan fitur transfer otomatis atau tabungan berkala.
Fitur tersebut dapat membantu seseorang menyisihkan uang secara konsisten.
Contohnya, setiap tanggal menerima gaji, Rp100.000 dipindahkan ke rekening tabungan.
Namun, pastikan saldo yang tersisa tetap cukup untuk kebutuhan penting dan kewajiban pembayaran.
Periksa juga biaya transaksi serta ketentuan layanan.
Jika penghasilan tidak tetap, menabung manual berdasarkan kemampuan aktual mungkin lebih sesuai daripada menggunakan nominal otomatis yang kaku.
8. Hindari Utang Konsumtif yang Tidak Diperlukan
Cicilan dan pembiayaan dapat mengurangi ruang untuk menabung.
Sebelum membeli barang dengan kredit atau paylater, pertimbangkan:
- Apakah barang benar-benar dibutuhkan?
- Berapa total pembayaran?
- Apakah terdapat bunga atau biaya?
- Berapa lama kewajiban berlangsung?
- Apakah cicilan mengganggu kebutuhan pokok?
- Apa yang terjadi jika penghasilan menurun?
Hindari mengambil pembiayaan hanya karena cicilan bulanan terlihat kecil.
Perhatikan total biaya dan risiko keterlambatan.
Jika memungkinkan, pembelian yang tidak mendesak dapat direncanakan melalui tabungan terlebih dahulu.
9. Manfaatkan Penghasilan Tambahan secara Bijak
Bagi sebagian orang, mengurangi pengeluaran saja belum cukup.
Jika kebutuhan pokok sudah menyerap hampir seluruh penghasilan, meningkatkan pemasukan dapat menjadi bagian penting dari solusi.
Pilihan yang dapat dipertimbangkan antara lain:
- Mengambil pekerjaan lepas sesuai keterampilan.
- Menjual produk atau jasa.
- Mengembangkan keterampilan yang dibutuhkan pasar kerja.
- Mengambil pekerjaan tambahan yang tidak melanggar ketentuan pekerjaan utama.
- Memanfaatkan keahlian menulis, desain, administrasi, atau teknologi.
Namun, pekerjaan tambahan juga memiliki biaya dan risiko.
Perhitungkan waktu, transportasi, modal, kesehatan, serta kewajiban yang sudah ada.
Jangan mengeluarkan uang besar untuk peluang penghasilan yang belum dapat diverifikasi.
10. Evaluasi Tabungan Setiap Bulan
Menabung merupakan kebiasaan yang dapat diperbaiki dari waktu ke waktu.
Pada akhir bulan, periksa:
- Berapa uang yang berhasil ditabung?
- Apakah kebutuhan pokok terpenuhi?
- Pengeluaran apa yang melebihi anggaran?
- Apakah target tabungan terlalu tinggi?
- Apakah terdapat pengeluaran tidak terduga?
- Apakah ada cara meningkatkan pemasukan?
Jika suatu bulan tidak berhasil menabung, evaluasi penyebabnya.
Tidak perlu memaksakan setoran tabungan dengan mengorbankan kebutuhan dasar.
Gunakan hasil evaluasi untuk menyusun rencana yang lebih realistis pada bulan berikutnya.
Simulasi Menabung Berdasarkan Besar Gaji
Berikut ilustrasi jumlah tabungan berdasarkan persentase dari penghasilan bersih.
| Gaji Bersih | Tabungan 5% | Tabungan 10% | Tabungan 15% |
|---|---|---|---|
| Rp2.000.000 | Rp100.000 | Rp200.000 | Rp300.000 |
| Rp3.000.000 | Rp150.000 | Rp300.000 | Rp450.000 |
| Rp4.000.000 | Rp200.000 | Rp400.000 | Rp600.000 |
| Rp5.000.000 | Rp250.000 | Rp500.000 | Rp750.000 |
Persentase tersebut hanya contoh.
Jumlah yang dapat ditabung bergantung pada pengeluaran wajib dan kondisi keuangan masing-masing.
Jika tidak ada sisa penghasilan setelah kebutuhan dasar terpenuhi, fokuslah pada perbaikan anggaran dan pemasukan terlebih dahulu.
Berapa Lama Mengumpulkan Tabungan Rp5 Juta?
Waktu yang dibutuhkan bergantung pada jumlah setoran.
| Tabungan per Bulan | Waktu Mencapai Rp5 Juta |
|---|---|
| Rp100.000 | 50 bulan |
| Rp200.000 | 25 bulan |
| Rp250.000 | 20 bulan |
| Rp500.000 | 10 bulan |
| Rp1.000.000 | 5 bulan |
Simulasi mengasumsikan setoran tetap tanpa bunga, biaya, atau penarikan.
Target tidak harus dicapai secepat mungkin.
Yang lebih penting adalah memilih setoran yang dapat dijalankan tanpa menimbulkan masalah keuangan baru.
Metode Menabung yang Bisa Dicoba
Metode Menabung Harian
Sisihkan nominal kecil setiap hari.
Cocok bagi orang yang lebih mudah mengelola uang secara harian.
Metode Menabung Setiap Gajian
Sisihkan jumlah tertentu setelah memperhitungkan kebutuhan dan kewajiban.
Cocok bagi pekerja dengan penghasilan bulanan.
Metode Amplop
Pisahkan uang berdasarkan kategori, misalnya kebutuhan pokok, transportasi, dan tabungan.
Metode ini dapat dilakukan menggunakan amplop fisik atau pencatatan digital.
Metode Tabungan Bertarget
Tentukan tujuan spesifik, seperti dana darurat awal sebesar Rp1 juta.
Bagi target tersebut menjadi setoran kecil yang realistis.
Metode Menabung dari Penghasilan Tambahan
Alokasikan sebagian bonus atau pemasukan tambahan untuk tabungan.
Cara ini dapat membantu tanpa harus menaikkan setoran rutin terlalu besar.
Mana yang Lebih Penting: Menabung atau Dana Darurat?
Dana darurat sebenarnya merupakan salah satu tujuan menabung.
Perbedaannya terletak pada penggunaan uang.
Tabungan biasa dapat ditujukan untuk membeli barang, pendidikan, atau rencana lain.
Sementara itu, dana darurat disiapkan untuk kebutuhan penting yang tidak direncanakan.
Bagi seseorang yang belum memiliki cadangan sama sekali, membangun dana darurat awal dapat menjadi prioritas yang masuk akal.
Setelah memiliki cadangan dasar, tujuan tabungan lain dapat dikembangkan secara bertahap.
Bagaimana Jika Gaji Selalu Habis untuk Kebutuhan Pokok?
Ini merupakan situasi yang perlu ditangani secara realistis.
Jika penghasilan tidak mencukupi kebutuhan dasar, jangan memaksakan target menabung dengan mengurangi makanan, obat, atau kebutuhan penting lainnya.
Mulailah dengan memeriksa:
- Apakah seluruh pengeluaran sudah tercatat?
- Apakah ada biaya rutin yang dapat dinegosiasikan atau dikurangi?
- Apakah terdapat kewajiban pembayaran dengan biaya tinggi?
- Apakah tersedia dukungan atau bantuan yang memenuhi persyaratan?
- Apakah ada peluang meningkatkan penghasilan secara aman?
Jika masalahnya berasal dari penghasilan yang terlalu rendah dibandingkan kebutuhan pokok, penghematan kecil saja mungkin tidak cukup.
Perbaikan kondisi keuangan dapat membutuhkan peningkatan pendapatan atau perubahan pengeluaran besar seperti tempat tinggal dan transportasi, apabila memungkinkan.
Kesalahan yang Sering Membuat Rencana Menabung Gagal
Menetapkan Target yang Tidak Realistis
Target terlalu besar dapat mengganggu kebutuhan pokok dan membuat kebiasaan sulit dipertahankan.
Menabung Hanya Jika Ada Sisa
Tanpa perencanaan, uang dapat habis untuk pengeluaran lain.
Tidak Memiliki Tujuan
Tujuan yang jelas membantu menentukan prioritas.
Terlalu Sering Mengambil Tabungan
Pengambilan untuk belanja rutin dapat memperlambat pencapaian target.
Mengabaikan Pengeluaran Kecil
Pengeluaran kecil yang berulang dapat mengurangi kemampuan menabung.
Mengikuti Metode Orang Lain Tanpa Penyesuaian
Kondisi keuangan setiap orang berbeda.
Metode yang berhasil untuk seseorang belum tentu sesuai untuk orang lain.
Pertanyaan yang Sering Diajukan
Apakah gaji Rp2 juta masih bisa menabung?
Bisa jika kebutuhan dan kewajiban masih menyisakan ruang dalam anggaran. Jika penghasilan belum mencukupi kebutuhan dasar, prioritaskan kebutuhan penting terlebih dahulu.
Apakah menabung Rp10.000 sehari bermanfaat?
Ya, apabila jumlah tersebut sesuai kemampuan. Dalam 30 hari, setoran Rp10.000 per hari menghasilkan Rp300.000 sebelum memperhitungkan penarikan atau biaya.
Apakah harus menabung 20% dari gaji?
Tidak. Persentase tersebut bukan kewajiban. Tentukan jumlah berdasarkan kondisi keuangan.
Lebih baik menabung harian atau bulanan?
Keduanya dapat digunakan. Pilih jadwal yang paling sesuai dengan pola penerimaan penghasilan.
Apakah tabungan harus disimpan di rekening terpisah?
Tidak harus, tetapi pemisahan dapat membantu menjaga disiplin penggunaan uang.
Bagaimana jika tabungan terpakai untuk kebutuhan mendadak?
Evaluasi kebutuhan tersebut dan buat rencana mengisi kembali tabungan setelah kondisi memungkinkan.
Apakah penghasilan tambahan harus seluruhnya ditabung?
Tidak. Alokasinya perlu mempertimbangkan biaya memperoleh penghasilan, kewajiban, dan kebutuhan pribadi.
Kesimpulan
Menabung dengan gaji kecil membutuhkan perencanaan yang realistis dan konsistensi.
Mulailah dengan menghitung penghasilan bersih, mencatat kebutuhan pokok, serta membedakan pengeluaran wajib dan keinginan.
Jika terdapat ruang dalam anggaran, sisihkan uang dalam jumlah kecil secara rutin.
Gunakan metode yang paling mudah dijalankan, seperti tabungan setiap gajian, rekening terpisah, atau tabungan bertarget.
Hindari utang konsumtif yang tidak diperlukan dan evaluasi kondisi keuangan setiap bulan.
Namun, apabila seluruh penghasilan belum mencukupi kebutuhan dasar, jangan memaksakan tabungan dengan mengorbankan kebutuhan penting.
Fokuskan langkah awal pada menjaga keseimbangan keuangan dan mencari peluang meningkatkan penghasilan secara aman.
Kebiasaan menabung yang baik bukan ditentukan oleh besarnya setoran semata, melainkan oleh kesesuaian rencana dengan kemampuan keuangan.
Saparoh.com — Informasi Bermanfaat, Solusi untuk Semua.