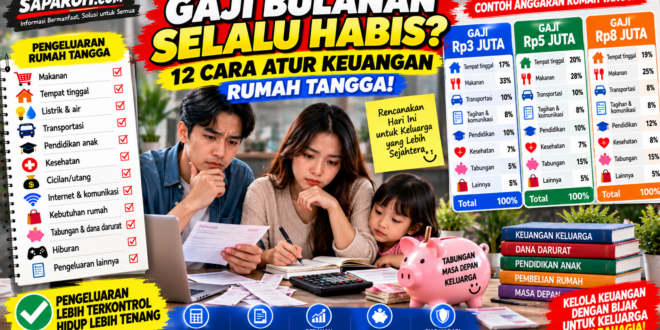
Mengatur keuangan rumah tangga bukan sekadar mencatat berapa banyak uang yang masuk dan keluar setiap bulan. Pengelolaan keuangan juga berkaitan dengan kemampuan keluarga menentukan prioritas, memenuhi kebutuhan sehari-hari, dan mempersiapkan pengeluaran yang mungkin terjadi di masa depan.
Banyak keluarga mengalami situasi ketika penghasilan baru diterima, tetapi sebagian besar uang sudah habis untuk membayar tagihan, belanja kebutuhan pokok, transportasi, dan berbagai kewajiban lainnya.
Tanpa perencanaan, pengeluaran kecil yang berulang dapat membuat kondisi keuangan semakin sulit dipantau.
Salah satu cara mengatasinya adalah dengan membuat anggaran bulanan rumah tangga.
Anggaran membantu keluarga memahami kemampuan keuangan, menentukan batas pengeluaran, serta mengevaluasi apakah penggunaan uang sudah sesuai dengan kebutuhan.
Lalu, bagaimana cara membuat anggaran rumah tangga yang sederhana dan realistis?
Berikut 12 langkah yang dapat diterapkan, lengkap dengan contoh pembagian anggaran berdasarkan tingkat penghasilan.
Apa Itu Anggaran Bulanan Rumah Tangga?
Anggaran bulanan rumah tangga adalah rencana penggunaan pendapatan keluarga untuk memenuhi kebutuhan dan kewajiban selama satu bulan.
Anggaran biasanya mencakup:
- Penghasilan keluarga.
- Kebutuhan makanan.
- Tempat tinggal.
- Transportasi.
- Listrik, air, dan internet.
- Pendidikan anak.
- Kesehatan.
- Cicilan atau kewajiban pembayaran.
- Tabungan.
- Dana darurat.
- Pengeluaran pribadi dan hiburan.
Anggaran bukan berarti seluruh pengeluaran harus dibatasi secara berlebihan.
Tujuan utamanya adalah memastikan uang digunakan berdasarkan prioritas dan kemampuan keluarga.
Mengapa Anggaran Rumah Tangga Penting?
Membuat anggaran memberikan beberapa manfaat.
Membantu Mengendalikan Pengeluaran
Keluarga dapat mengetahui kategori pengeluaran yang paling besar dan menentukan apakah ada biaya yang dapat dikurangi.
Mempermudah Pembayaran Kewajiban
Tagihan yang sudah diketahui dapat direncanakan sejak awal sehingga risiko keterlambatan berkurang.
Membantu Membangun Tabungan
Jika kondisi keuangan memungkinkan, sebagian pendapatan dapat dialokasikan untuk tabungan dan dana darurat.
Mengurangi Konflik Keuangan
Anggaran yang dibicarakan bersama dapat membantu anggota keluarga memahami prioritas dan keterbatasan keuangan.
Membantu Mempersiapkan Pengeluaran Masa Depan
Biaya pendidikan, perawatan rumah, dan kebutuhan tahunan dapat diperhitungkan lebih awal.
1. Hitung Seluruh Penghasilan Bersih Keluarga
Langkah pertama adalah mengetahui jumlah uang yang benar-benar tersedia.
Jika suami dan istri sama-sama bekerja, penghasilan keduanya dapat dicatat sesuai kesepakatan pengelolaan keuangan keluarga.
Contohnya:
| Sumber Penghasilan | Nominal |
|---|---|
| Penghasilan bersih pasangan pertama | Rp3.500.000 |
| Penghasilan bersih pasangan kedua | Rp2.000.000 |
| Penghasilan tambahan yang sudah diterima | Rp500.000 |
| Total | Rp6.000.000 |
Angka tersebut hanya ilustrasi.
Jangan memasukkan bonus atau pendapatan yang belum pasti diterima sebagai sumber dana untuk kewajiban rutin.
Bagi keluarga dengan penghasilan tidak tetap, gunakan catatan beberapa bulan sebelumnya untuk memperkirakan pendapatan secara lebih hati-hati.
2. Catat Semua Pengeluaran Wajib
Setelah mengetahui penghasilan, buat daftar kebutuhan yang harus dipenuhi.
Contohnya:
- Makanan sehari-hari.
- Sewa rumah atau biaya tempat tinggal.
- Listrik dan air.
- Transportasi kerja.
- Pendidikan anak.
- Kebutuhan kesehatan.
- Kewajiban keluarga.
- Cicilan yang sudah berjalan.
Pengeluaran wajib perlu diperhitungkan sebelum menentukan anggaran hiburan atau pembelian yang dapat ditunda.
3. Pisahkan Kebutuhan dan Keinginan
Kebutuhan merupakan pengeluaran yang diperlukan untuk kehidupan sehari-hari dan tanggung jawab penting.
Sementara itu, keinginan umumnya berkaitan dengan tambahan kenyamanan atau kesenangan.
Contohnya:
| Kebutuhan | Keinginan |
|---|---|
| Belanja bahan makanan | Makan di restoran mahal |
| Transportasi kerja | Liburan spontan |
| Pakaian sekolah anak | Pakaian tambahan karena tren |
| Internet untuk bekerja | Langganan hiburan tambahan |
| Perbaikan peralatan penting | Mengganti perangkat yang masih berfungsi |
Tidak semua pengeluaran dapat dikategorikan secara mutlak.
Internet, misalnya, dapat menjadi kebutuhan utama bagi keluarga yang menggunakannya untuk bekerja atau belajar.
Karena itu, penilaian perlu disesuaikan dengan kondisi keluarga.
4. Tentukan Prioritas Pengeluaran
Ketika penghasilan terbatas, keluarga perlu menentukan urutan pengeluaran.
Salah satu urutan yang dapat dipertimbangkan adalah:
- Kebutuhan dasar.
- Kewajiban pembayaran penting.
- Kebutuhan pendidikan dan kesehatan.
- Cadangan untuk pengeluaran mendesak.
- Tabungan sesuai kemampuan.
- Hiburan dan keinginan.
Urutan tersebut dapat berubah berdasarkan kondisi tertentu.
Misalnya, kebutuhan kesehatan mendesak mungkin harus diprioritaskan dibandingkan pengeluaran lain.
5. Gunakan Metode Pembagian Anggaran yang Fleksibel
Salah satu metode yang dikenal dalam pengelolaan keuangan adalah aturan 50/30/20.
Metode tersebut membagi penghasilan menjadi:
- 50% kebutuhan.
- 30% keinginan.
- 20% tabungan atau tujuan keuangan.
Namun, metode tersebut tidak selalu sesuai untuk semua keluarga.
Keluarga dengan biaya tempat tinggal tinggi, jumlah anak lebih banyak, atau kewajiban besar mungkin membutuhkan alokasi kebutuhan yang lebih tinggi.
Sebagai alternatif, keluarga dapat menggunakan pembagian seperti:
- 70% kebutuhan dan kewajiban.
- 15% tabungan serta dana darurat.
- 15% pengeluaran fleksibel.
Persentase tersebut hanya contoh.
Jika kebutuhan pokok mencapai 90% penghasilan, jangan memaksakan persentase tabungan dengan mengorbankan kebutuhan penting.
6. Buat Batas Pengeluaran untuk Setiap Kategori
Setelah menentukan prioritas, tetapkan batas nominal untuk setiap kategori.
Misalnya, keluarga mengalokasikan Rp1.500.000 untuk makanan selama satu bulan.
Anggaran tersebut dapat dibagi menjadi sekitar Rp375.000 per minggu untuk empat minggu perencanaan.
Namun, bulan kalender tidak selalu terdiri dari tepat empat minggu.
Karena itu, sesuaikan pembagian dengan jumlah hari dan jadwal belanja sebenarnya.
Batas kategori membantu keluarga mengetahui kapan perlu mengurangi pengeluaran atau mengubah rencana.
7. Catat Pengeluaran Harian
Anggaran akan lebih bermanfaat jika dibandingkan dengan pengeluaran nyata.
Gunakan buku catatan, spreadsheet, atau aplikasi pengelolaan keuangan.
Contohnya:
| Tanggal | Pengeluaran | Kategori | Nominal |
|---|---|---|---|
| 1 Oktober | Belanja sayuran | Makanan | Rp60.000 |
| 1 Oktober | Transportasi | Transportasi | Rp25.000 |
| 2 Oktober | Token listrik | Utilitas | Rp100.000 |
| 2 Oktober | Kebutuhan sekolah | Pendidikan | Rp75.000 |
Pencatatan tidak harus menggunakan aplikasi berbayar.
Metode sederhana yang dapat dijalankan secara konsisten sering lebih berguna daripada sistem rumit yang akhirnya ditinggalkan.
8. Siapkan Anggaran untuk Pengeluaran Tidak Rutin
Tidak semua pengeluaran terjadi setiap bulan.
Ada biaya yang muncul beberapa bulan sekali atau setahun sekali.
Contohnya:
- Pajak kendaraan.
- Perawatan kendaraan.
- Perlengkapan sekolah.
- Perbaikan rumah.
- Biaya administrasi tahunan.
- Kebutuhan hari raya.
Jika biaya tahunan dapat diperkirakan, jumlahnya dapat dibagi menjadi alokasi bulanan.
Misalnya, keluarga memperkirakan biaya tahunan Rp1.200.000.
Maka:
Rp1.200.000 ÷ 12 = Rp100.000 per bulan.
Uang tersebut dapat disisihkan secara bertahap untuk menghadapi pengeluaran yang sudah diperkirakan.
Dana ini berbeda dari dana darurat yang disiapkan untuk kebutuhan penting yang tidak direncanakan.
9. Bangun Dana Darurat Secara Bertahap
Dana darurat merupakan cadangan uang untuk menghadapi situasi mendesak.
Contohnya:
- Kehilangan penghasilan.
- Pengeluaran kesehatan mendadak.
- Kerusakan kendaraan penting.
- Perbaikan rumah yang tidak dapat ditunda.
Salah satu pedoman umum adalah menyiapkan dana darurat beberapa bulan pengeluaran pokok.
Target tiga hingga enam bulan sering digunakan sebagai titik awal, tetapi kebutuhan sebenarnya bergantung pada kondisi keluarga.
Misalnya, jika pengeluaran pokok keluarga Rp4.000.000 per bulan:
| Target | Jumlah |
|---|---|
| 3 bulan | Rp12.000.000 |
| 6 bulan | Rp24.000.000 |
Tidak perlu mengumpulkan seluruh jumlah sekaligus.
Mulailah dengan setoran kecil yang realistis.
10. Diskusikan Anggaran Bersama Pasangan
Dalam rumah tangga, keputusan keuangan sering memengaruhi lebih dari satu orang.
Karena itu, komunikasi menjadi bagian penting dari pengelolaan anggaran.
Beberapa hal yang dapat dibicarakan:
- Jumlah penghasilan yang tersedia.
- Kebutuhan pokok keluarga.
- Kewajiban pembayaran.
- Pengeluaran anak.
- Target tabungan.
- Pembelian bernilai besar.
- Penggunaan dana darurat.
Tidak semua keluarga harus menggabungkan seluruh rekening.
Pengelolaan keuangan dapat dilakukan melalui rekening bersama, rekening terpisah, atau kombinasi keduanya.
Yang penting adalah adanya kesepakatan yang jelas dan dapat dijalankan.
11. Hindari Menambah Cicilan Tanpa Perhitungan
Cicilan merupakan kewajiban yang perlu diperhitungkan dalam anggaran.
Sebelum mengambil pembiayaan baru, periksa:
- Kebutuhan barang atau layanan.
- Jumlah cicilan bulanan.
- Total biaya pembayaran.
- Bunga dan biaya tambahan.
- Risiko keterlambatan.
- Dampaknya terhadap kebutuhan keluarga.
Jangan hanya melihat cicilan yang tampak kecil.
Perhatikan total kewajiban hingga akhir masa pembayaran.
Jika pembelian tidak mendesak, menabung terlebih dahulu dapat menjadi alternatif.
12. Evaluasi Anggaran Setiap Akhir Bulan
Anggaran pertama mungkin belum sesuai dengan kenyataan.
Hal tersebut dapat terjadi karena perubahan harga, kebutuhan keluarga, atau pengeluaran yang sebelumnya tidak diperhitungkan.
Pada akhir bulan, periksa:
- Apakah pengeluaran melebihi pendapatan?
- Kategori mana yang paling besar?
- Apakah kebutuhan pokok terpenuhi?
- Apakah ada pengeluaran yang dapat dikurangi?
- Apakah terdapat uang yang berhasil ditabung?
- Apakah anggaran bulan berikutnya perlu diubah?
Gunakan hasil evaluasi untuk memperbaiki perencanaan.
Anggaran yang baik bukan anggaran yang tidak pernah berubah, melainkan anggaran yang tetap relevan dengan kondisi keluarga.
Contoh Anggaran Rumah Tangga dengan Penghasilan Rp3 Juta
Berikut simulasi sederhana untuk keluarga dengan pendapatan bersih Rp3.000.000 per bulan.
| Kategori | Anggaran |
|---|---|
| Tempat tinggal | Rp500.000 |
| Makanan | Rp1.000.000 |
| Transportasi | Rp300.000 |
| Listrik, air, dan internet | Rp250.000 |
| Pendidikan dan kesehatan | Rp300.000 |
| Kebutuhan rumah tangga lainnya | Rp250.000 |
| Tabungan atau dana darurat | Rp100.000 |
| Pengeluaran fleksibel | Rp300.000 |
| Total | Rp3.000.000 |
Simulasi tersebut mengasumsikan biaya tempat tinggal relatif rendah dan tidak terdapat cicilan tambahan.
Biaya sebenarnya dapat jauh berbeda.
Jika penghasilan tidak mencukupi kebutuhan dasar, prioritasnya adalah memenuhi kebutuhan penting dan mencari cara memperbaiki keseimbangan keuangan.
Contoh Anggaran Rumah Tangga dengan Penghasilan Rp5 Juta
Berikut simulasi untuk keluarga dengan pendapatan bersih Rp5.000.000.
| Kategori | Anggaran |
|---|---|
| Tempat tinggal | Rp1.000.000 |
| Makanan | Rp1.400.000 |
| Transportasi | Rp500.000 |
| Listrik, air, dan internet | Rp350.000 |
| Pendidikan anak | Rp500.000 |
| Kesehatan dan kebutuhan pribadi | Rp350.000 |
| Tabungan | Rp300.000 |
| Dana darurat | Rp300.000 |
| Hiburan dan pengeluaran fleksibel | Rp300.000 |
| Total | Rp5.000.000 |
Dalam contoh tersebut, total tabungan dan dana darurat mencapai Rp600.000 per bulan.
Namun, alokasi tersebut hanya mungkin apabila seluruh kebutuhan lainnya dapat dipenuhi sesuai anggaran.
Contoh Anggaran Rumah Tangga dengan Penghasilan Rp8 Juta
Berikut simulasi untuk keluarga dengan pendapatan bersih Rp8.000.000.
| Kategori | Anggaran |
|---|---|
| Tempat tinggal | Rp1.500.000 |
| Makanan | Rp2.000.000 |
| Transportasi | Rp700.000 |
| Listrik, air, dan internet | Rp500.000 |
| Pendidikan anak | Rp800.000 |
| Kesehatan dan kebutuhan keluarga | Rp600.000 |
| Tabungan | Rp600.000 |
| Dana darurat | Rp500.000 |
| Hiburan dan pengeluaran fleksibel | Rp800.000 |
| Total | Rp8.000.000 |
Contoh ini tidak mencakup semua kemungkinan pengeluaran keluarga.
Jika terdapat cicilan, biaya kesehatan khusus, atau tanggungan tambahan, anggaran harus disesuaikan.
Perbandingan Anggaran Berdasarkan Penghasilan
Berikut ringkasan dari ketiga simulasi.
| Kategori | Gaji Rp3 Juta | Gaji Rp5 Juta | Gaji Rp8 Juta |
|---|---|---|---|
| Kebutuhan dan kewajiban | Rp2.600.000 | Rp4.100.000 | Rp6.100.000 |
| Tabungan dan dana darurat | Rp100.000 | Rp600.000 | Rp1.100.000 |
| Pengeluaran fleksibel | Rp300.000 | Rp300.000 | Rp800.000 |
| Total | Rp3.000.000 | Rp5.000.000 | Rp8.000.000 |
Angka tersebut hanya contoh pembagian.
Tidak ada kewajiban mengikuti proporsi yang sama.
Cara Membuat Tabel Anggaran Rumah Tangga Sederhana
Anda dapat menggunakan format berikut di buku catatan atau spreadsheet.
| Kategori | Anggaran | Pengeluaran Aktual | Selisih |
|---|---|---|---|
| Makanan | Rp1.500.000 | Rp1.450.000 | Rp50.000 |
| Transportasi | Rp500.000 | Rp550.000 | -Rp50.000 |
| Listrik dan air | Rp300.000 | Rp280.000 | Rp20.000 |
| Hiburan | Rp300.000 | Rp250.000 | Rp50.000 |
Rumus selisih:
Anggaran − Pengeluaran aktual = Selisih.
Jika hasilnya positif, pengeluaran berada di bawah anggaran.
Jika hasilnya negatif, pengeluaran melebihi anggaran.
Selisih tersebut dapat digunakan untuk mengevaluasi rencana bulan berikutnya.
Kesalahan yang Sering Terjadi dalam Mengatur Keuangan Rumah Tangga
Tidak Mencatat Pengeluaran Kecil
Pembelian kecil yang berulang dapat menambah pengeluaran bulanan.
Tidak Menganggarkan Biaya Tahunan
Pengeluaran seperti pajak kendaraan atau kebutuhan sekolah dapat mengganggu anggaran jika tidak dipersiapkan.
Menggunakan Utang untuk Menutup Belanja Rutin
Kebiasaan tersebut dapat menambah kewajiban dan memperburuk arus kas jika tidak ditangani.
Menetapkan Target Tabungan Terlalu Tinggi
Tabungan tidak seharusnya membuat kebutuhan dasar keluarga terabaikan.
Tidak Membicarakan Pengeluaran Besar
Kurangnya komunikasi dapat menyebabkan perbedaan prioritas dan kesalahpahaman.
Tidak Mengevaluasi Anggaran
Anggaran perlu disesuaikan ketika penghasilan, harga, atau kebutuhan keluarga berubah.
Pertanyaan yang Sering Diajukan
Berapa persen penghasilan untuk kebutuhan rumah tangga?
Tidak ada persentase yang berlaku untuk semua keluarga. Jumlahnya bergantung pada penghasilan, biaya hidup, tanggungan, dan kewajiban pembayaran.
Apakah keluarga dengan gaji Rp3 juta bisa menabung?
Bisa jika kebutuhan pokok dan kewajiban masih menyisakan ruang. Jika belum mencukupi kebutuhan dasar, jangan memaksakan target tabungan.
Apakah suami dan istri harus menggabungkan seluruh penghasilan?
Tidak harus. Pilihan pengelolaan keuangan dapat disepakati bersama berdasarkan kebutuhan dan kondisi keluarga.
Apakah uang belanja harus dicatat setiap hari?
Pencatatan harian dapat membantu, tetapi metode mingguan juga dapat digunakan jika lebih mudah dijalankan.
Bagaimana mengatur anggaran jika penghasilan tidak tetap?
Gunakan catatan pemasukan beberapa bulan, prioritaskan kebutuhan wajib, dan siapkan cadangan ketika pendapatan memungkinkan.
Apa yang dilakukan jika anggaran selalu defisit?
Periksa pengeluaran wajib, biaya utang, dan kemungkinan penghematan. Jika pendapatan memang belum mencukupi kebutuhan dasar, peningkatan penghasilan atau dukungan yang sesuai mungkin diperlukan.
Apakah dana darurat harus dipisahkan dari tabungan biasa?
Pemisahan dapat membantu menjaga tujuan penggunaan uang, meskipun tidak selalu harus menggunakan rekening berbeda.
Kesimpulan
Membuat anggaran bulanan rumah tangga merupakan langkah penting untuk memahami dan mengendalikan kondisi keuangan keluarga.
Mulailah dengan menghitung seluruh penghasilan bersih, mencatat kebutuhan wajib, dan menentukan prioritas pengeluaran.
Gunakan pembagian anggaran yang realistis berdasarkan kemampuan keluarga, bukan sekadar mengikuti persentase populer.
Catat pengeluaran, persiapkan biaya tidak rutin, dan bangun dana darurat secara bertahap apabila kondisi memungkinkan.
Selain itu, komunikasi antaranggota keluarga dapat membantu menyelaraskan tujuan keuangan.
Dengan evaluasi rutin, anggaran rumah tangga dapat menjadi alat sederhana untuk memenuhi kebutuhan hari ini sekaligus mempersiapkan masa depan.
Saparoh.com — Informasi Bermanfaat, Solusi untuk Semua.