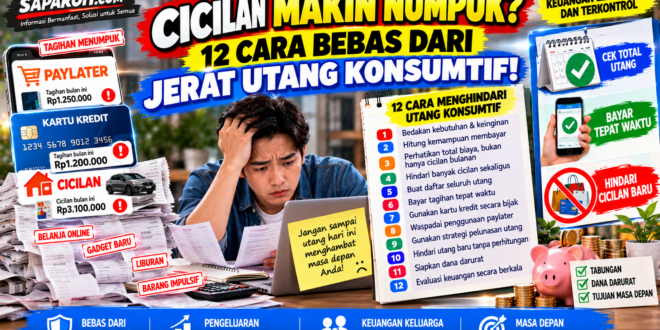
Kemudahan berbelanja secara online membuat berbagai kebutuhan dapat dibeli dalam hitungan menit. Bahkan, seseorang tidak selalu harus memiliki uang tunai yang cukup karena tersedia fasilitas kartu kredit, cicilan, dan layanan buy now pay later atau paylater.
Di satu sisi, fasilitas pembiayaan dapat membantu mengatur pembayaran untuk kebutuhan tertentu. Namun, penggunaan yang tidak terencana juga berpotensi menimbulkan masalah keuangan.
Cicilan yang awalnya terlihat kecil dapat menjadi beban ketika seseorang memiliki beberapa kewajiban pembayaran sekaligus.
Belum lagi jika terdapat bunga, biaya administrasi, denda keterlambatan, atau perubahan kondisi penghasilan.
Karena itu, memahami cara menghindari utang konsumtif dan mengelola cicilan merupakan bagian penting dari literasi keuangan.
Artikel ini membahas pengertian utang konsumtif, risiko penggunaan paylater dan kartu kredit, cara menghitung kemampuan membayar, serta 12 langkah praktis agar kewajiban utang tetap terkendali.
Apa Itu Utang Konsumtif?
Utang konsumtif adalah pinjaman atau kewajiban pembayaran yang digunakan untuk membiayai konsumsi pribadi atau rumah tangga, bukan secara langsung untuk menghasilkan pendapatan.
Contohnya meliputi:
- Membeli ponsel menggunakan cicilan.
- Membeli pakaian dengan paylater.
- Membiayai liburan menggunakan kartu kredit.
- Membeli perabot rumah tangga secara kredit.
- Menggunakan pinjaman untuk kebutuhan konsumsi sehari-hari.
Namun, tidak semua utang konsumtif otomatis buruk.
Sebagai contoh, pembiayaan untuk membeli peralatan rumah tangga yang benar-benar diperlukan dapat menjadi keputusan yang masuk akal apabila biayanya jelas dan kemampuan membayar memadai.
Masalah biasanya muncul ketika utang digunakan tanpa perencanaan, jumlah kewajiban melebihi kemampuan, atau biaya pinjaman tidak dipahami.
Perbedaan Utang Konsumtif dan Utang Produktif
Utang sering dibedakan berdasarkan tujuan penggunaannya.
| Aspek | Utang Konsumtif | Utang Produktif |
|---|---|---|
| Tujuan | Membiayai konsumsi | Mendukung kegiatan yang berpotensi menghasilkan pendapatan |
| Contoh | Cicilan barang pribadi | Pembiayaan peralatan usaha |
| Sumber pembayaran | Umumnya penghasilan yang sudah ada | Dapat berasal dari pendapatan usaha atau sumber lain |
| Risiko | Beban cicilan dan biaya pinjaman | Beban cicilan serta risiko usaha |
| Potensi pendapatan | Tidak secara langsung menghasilkan pendapatan | Berpotensi menghasilkan pendapatan, tetapi tidak dijamin |
Utang produktif juga memiliki risiko.
Usaha yang dibiayai dengan pinjaman belum tentu menghasilkan keuntungan sesuai rencana.
Karena itu, keputusan berutang tetap membutuhkan perhitungan.
Mengapa Utang Konsumtif Bisa Menjadi Masalah?
Ada beberapa alasan utang konsumtif dapat mengganggu keuangan.
Cicilan Mengurangi Penghasilan yang Tersedia
Sebagian penghasilan harus dialokasikan untuk pembayaran kewajiban sebelum digunakan untuk kebutuhan lain.
Biaya Pembiayaan Menambah Harga Barang
Bunga dan biaya tambahan dapat membuat total pembayaran lebih tinggi dibandingkan harga tunai.
Risiko Keterlambatan Pembayaran
Keterlambatan dapat menimbulkan denda atau konsekuensi lain sesuai perjanjian.
Menimbulkan Kebiasaan Belanja Berlebihan
Kemudahan mencicil dapat mendorong pembelian barang yang sebenarnya belum diperlukan.
Membatasi Kemampuan Menabung
Semakin besar kewajiban pembayaran, semakin kecil ruang anggaran untuk tabungan dan dana darurat.
1. Bedakan Kebutuhan dan Keinginan Sebelum Berutang
Langkah pertama adalah memahami tujuan pembelian.
Tanyakan:
- Apakah barang benar-benar diperlukan?
- Apakah pembelian dapat ditunda?
- Apakah barang yang sudah dimiliki masih berfungsi?
- Apakah tersedia alternatif lebih murah?
- Apakah pembayaran akan mengganggu kebutuhan pokok?
Misalnya, mengganti laptop rusak yang diperlukan untuk bekerja mungkin lebih mendesak daripada membeli ponsel baru karena mengikuti tren.
Dengan memahami prioritas, seseorang dapat menghindari utang yang tidak diperlukan.
2. Hitung Kemampuan Membayar Cicilan
Sebelum mengambil pembiayaan, hitung penghasilan bersih dan seluruh kewajiban yang sudah berjalan.
Sebagai ilustrasi:
| Komponen | Nominal |
|---|---|
| Penghasilan bersih | Rp5.000.000 |
| Kebutuhan pokok | Rp3.000.000 |
| Cicilan berjalan | Rp700.000 |
| Pengeluaran penting lainnya | Rp500.000 |
| Sisa sebelum cicilan baru | Rp800.000 |
Sisa Rp800.000 bukan berarti seluruhnya aman digunakan untuk cicilan baru.
Masih perlu mempertimbangkan kebutuhan tidak terduga, perubahan penghasilan, dan tabungan.
Jika mengambil cicilan baru membuat anggaran terlalu sempit, pertimbangkan menunda pembelian.
3. Perhatikan Total Biaya, Bukan Hanya Cicilan Bulanan
Iklan pembiayaan sering menonjolkan besarnya cicilan per bulan.
Padahal, total pembayaran dapat berbeda dari harga barang.
Contohnya:
Harga barang: Rp3.000.000.
Cicilan: Rp300.000 per bulan selama 12 bulan.
Total pembayaran:
Rp300.000 × 12 = Rp3.600.000.
Selisih terhadap harga barang adalah Rp600.000.
Dalam ilustrasi ini, total pembayaran 20% lebih tinggi daripada harga tunai.
Namun, selisih tersebut bukan otomatis suku bunga tahunan karena perhitungan bunga dapat menggunakan metode berbeda.
Periksa rincian biaya dalam perjanjian sebelum menyetujui pembiayaan.
4. Hindari Mengambil Banyak Cicilan Sekaligus
Satu cicilan mungkin terlihat ringan.
Namun, beberapa cicilan kecil dapat menjadi beban besar jika dijumlahkan.
Contohnya:
| Kewajiban | Cicilan Bulanan |
|---|---|
| Ponsel | Rp350.000 |
| Perabot | Rp400.000 |
| Paylater belanja | Rp250.000 |
| Pinjaman lainnya | Rp500.000 |
| Total | Rp1.500.000 |
Jika penghasilan bersih Rp4.000.000, total cicilan tersebut mencapai 37,5% dari penghasilan.
Angka ini menunjukkan besarnya kewajiban, bukan secara otomatis menentukan apakah seseorang layak memperoleh kredit.
Kemampuan membayar tetap harus dinilai berdasarkan kebutuhan hidup, tanggungan, dan kondisi keuangan secara keseluruhan.
5. Buat Daftar Seluruh Utang
Seseorang yang memiliki beberapa cicilan sebaiknya mencatat seluruh kewajibannya.
Informasi yang perlu dicatat meliputi:
- Nama pemberi pinjaman.
- Sisa pokok atau saldo utang.
- Cicilan minimum.
- Bunga atau biaya.
- Tanggal jatuh tempo.
- Denda keterlambatan.
- Ketentuan pelunasan dipercepat.
Contoh:
| Utang | Sisa Kewajiban | Pembayaran Bulanan |
|---|---|---|
| Kartu kredit | Rp4.000.000 | Rp400.000 |
| Cicilan barang | Rp2.500.000 | Rp500.000 |
| Paylater | Rp1.000.000 | Rp250.000 |
| Total | Rp7.500.000 | Rp1.150.000 |
Angka tersebut merupakan simulasi.
Daftar ini membantu mengetahui besarnya kewajiban dan menyusun strategi pembayaran.
6. Bayar Tagihan Tepat Waktu
Pembayaran tepat waktu membantu menghindari biaya keterlambatan dan konsekuensi lain sesuai ketentuan produk.
Beberapa cara yang dapat dilakukan:
- Mencatat tanggal jatuh tempo.
- Mengaktifkan pengingat kalender.
- Memeriksa tagihan secara berkala.
- Menyediakan dana sebelum tanggal pembayaran.
- Menggunakan pembayaran otomatis jika sesuai dan saldo mencukupi.
Jika menggunakan pembayaran otomatis, pastikan jumlah yang akan ditarik diketahui dan rekening memiliki saldo memadai.
Jangan mengandalkan pembayaran otomatis tanpa memeriksa tagihan.
7. Gunakan Kartu Kredit secara Terencana
Kartu kredit merupakan alat pembayaran sekaligus fasilitas kredit.
Penggunaannya perlu disesuaikan dengan kemampuan membayar.
Beberapa kebiasaan yang dapat membantu:
- Periksa rincian transaksi.
- Pahami tanggal cetak tagihan dan jatuh tempo.
- Ketahui bunga, biaya, dan ketentuan pembayaran.
- Hindari transaksi yang tidak diperlukan.
- Usahakan membayar seluruh tagihan sesuai kemampuan dan ketentuan untuk menghindari biaya bunga yang tidak perlu.
- Jangan menggunakan batas kredit sebagai ukuran kemampuan belanja.
Limit kartu kredit menunjukkan fasilitas yang diberikan penerbit, bukan jumlah uang tambahan yang bebas digunakan tanpa konsekuensi.
8. Waspadai Penggunaan Paylater Berlebihan
Paylater memungkinkan pembayaran dilakukan kemudian atau secara bertahap.
Namun, kemudahan tersebut dapat membuat seseorang merasa pengeluaran lebih ringan daripada kenyataannya.
Misalnya, seseorang membeli tiga barang berbeda menggunakan paylater.
Setiap barang memiliki cicilan Rp150.000.
Jika ketiganya harus dibayar pada bulan yang sama, total kewajiban menjadi Rp450.000.
Jumlah tersebut belum memperhitungkan biaya tambahan yang mungkin berlaku.
Sebelum menggunakan paylater, periksa total pembayaran dan seluruh tagihan lain yang sudah ada.
9. Gunakan Strategi Pelunasan Utang
Jika memiliki beberapa utang, ada dua pendekatan yang sering digunakan untuk menentukan prioritas pembayaran tambahan.
Metode Debt Snowball
Metode ini memprioritaskan utang dengan saldo paling kecil terlebih dahulu.
Langkahnya:
- Catat seluruh utang.
- Penuhi pembayaran minimum yang diwajibkan.
- Alokasikan dana tambahan untuk utang dengan saldo terkecil.
- Setelah lunas, alihkan dana tambahan ke utang berikutnya.
Metode ini dapat membantu sebagian orang mempertahankan motivasi karena melihat satu kewajiban selesai lebih cepat.
Namun, total biaya bunga belum tentu paling rendah.
Metode Debt Avalanche
Metode ini memprioritaskan utang dengan tingkat bunga atau biaya efektif paling tinggi.
Langkahnya:
- Catat seluruh utang dan biayanya.
- Penuhi pembayaran minimum.
- Arahkan pembayaran tambahan ke utang dengan biaya tertinggi.
- Setelah lunas, lanjutkan ke utang berikutnya.
Dengan asumsi kondisi lain setara, pendekatan ini dapat mengurangi total biaya bunga dibandingkan memprioritaskan saldo terkecil.
Namun, manfaat sebenarnya bergantung pada ketentuan pinjaman, biaya, dan konsistensi pembayaran.
10. Hindari Mengambil Utang Baru untuk Menutup Utang Lama Tanpa Perhitungan
Menggunakan pinjaman baru untuk membayar utang lama dapat terlihat sebagai solusi cepat.
Namun, tindakan tersebut berisiko jika hanya memindahkan kewajiban tanpa mengurangi beban keseluruhan.
Perhatikan:
- Total biaya pinjaman baru.
- Suku bunga atau biaya efektif.
- Tenor pembayaran.
- Biaya administrasi.
- Denda atau biaya pelunasan.
- Risiko bertambahnya jumlah utang.
Dalam kondisi tertentu, restrukturisasi atau konsolidasi utang dapat membantu jika persyaratannya lebih sesuai.
Namun, keputusan tersebut harus didasarkan pada perhitungan menyeluruh, bukan sekadar cicilan bulanan yang lebih kecil.
11. Siapkan Dana Darurat Sesuai Kemampuan
Dana darurat dapat membantu menghadapi kebutuhan mendesak tanpa harus langsung menambah utang.
Contohnya:
- Kehilangan pekerjaan.
- Perbaikan kendaraan untuk bekerja.
- Kebutuhan kesehatan yang tidak terduga.
- Pengeluaran penting keluarga.
Bagi seseorang yang memiliki utang dengan bunga tinggi, strategi membangun dana darurat perlu diseimbangkan dengan pembayaran kewajiban.
Salah satu pendekatan yang dapat dipertimbangkan adalah menyiapkan cadangan awal dalam jumlah kecil sambil tetap memenuhi kewajiban pembayaran.
Setelah kondisi lebih stabil, target dana darurat dapat ditingkatkan.
12. Evaluasi Kondisi Keuangan Secara Berkala
Setiap akhir bulan, periksa perkembangan kewajiban utang.
Tanyakan:
- Apakah seluruh tagihan dibayar tepat waktu?
- Apakah total utang berkurang?
- Apakah ada biaya tambahan yang muncul?
- Apakah pengeluaran masih sesuai anggaran?
- Apakah ada pembelian yang sebaiknya ditunda?
- Apakah penghasilan cukup untuk kebutuhan pokok?
- Apakah diperlukan penyesuaian strategi pembayaran?
Evaluasi rutin membantu mendeteksi masalah sebelum beban pembayaran semakin besar.
Simulasi Mengelola Cicilan dari Gaji Rp5 Juta
Misalnya, seseorang memiliki penghasilan bersih Rp5.000.000 dan beberapa kewajiban.
Berikut contoh anggaran.
| Kategori | Nominal |
|---|---|
| Tempat tinggal | Rp1.000.000 |
| Makanan | Rp1.200.000 |
| Transportasi | Rp450.000 |
| Listrik dan internet | Rp300.000 |
| Kebutuhan penting lainnya | Rp350.000 |
| Cicilan kartu kredit | Rp500.000 |
| Cicilan barang | Rp400.000 |
| Dana darurat | Rp300.000 |
| Pengeluaran fleksibel | Rp500.000 |
| Total | Rp5.000.000 |
Dalam simulasi tersebut, total cicilan mencapai Rp900.000 atau 18% dari penghasilan bersih.
Namun, persentase ini tidak otomatis menunjukkan bahwa seluruh kondisi keuangan aman.
Perlu diperiksa apakah pembayaran cicilan sudah memenuhi kewajiban kontraktual, apakah terdapat bunga tambahan, dan apakah anggaran kebutuhan benar-benar realistis.
Apa yang Harus Dilakukan Jika Cicilan Sudah Terlalu Berat?
Jika cicilan mulai mengganggu kebutuhan pokok, tindakan awal yang dapat dilakukan adalah menghitung kondisi keuangan secara menyeluruh.
Hentikan Penambahan Utang yang Tidak Diperlukan
Jangan mengambil cicilan konsumtif baru ketika kewajiban yang ada sudah sulit dipenuhi.
Catat Seluruh Tagihan
Pastikan jumlah saldo, bunga, biaya, dan jatuh tempo diketahui.
Periksa Pengeluaran yang Dapat Dikurangi
Kurangi pengeluaran yang tidak mendesak tanpa mengorbankan kebutuhan dasar.
Hubungi Pemberi Pinjaman Melalui Kanal Resmi
Jika kesulitan membayar, tanyakan pilihan penanganan yang tersedia sesuai ketentuan.
Jangan menganggap permohonan keringanan pasti disetujui.
Hindari Jasa Pelunasan Utang yang Tidak Jelas
Waspadai pihak yang menjanjikan penghapusan utang secara instan dengan meminta biaya di muka atau data sensitif.
Cari Bantuan yang Kompeten
Jika masalah utang sudah kompleks, pertimbangkan bantuan penasihat keuangan yang kompeten atau layanan pengaduan resmi yang relevan.
Cara Mengenali Penawaran Pinjaman yang Mencurigakan
Tidak semua penawaran pinjaman dapat dipercaya.
Beberapa tanda yang perlu diwaspadai antara lain:
- Identitas penyedia tidak jelas.
- Tidak ada informasi biaya yang memadai.
- Menjanjikan persetujuan tanpa penjelasan syarat.
- Meminta transfer uang dengan alasan yang tidak dapat diverifikasi.
- Meminta OTP, PIN, atau kata sandi.
- Menggunakan ancaman atau tekanan.
- Mengarahkan pengguna ke aplikasi atau tautan yang mencurigakan.
Sebelum menggunakan layanan pembiayaan, periksa status dan identitas penyedia melalui sumber resmi yang relevan.
Jangan hanya mengandalkan logo atau nama yang tercantum dalam iklan.
Apakah Semua Cicilan Harus Dihindari?
Tidak.
Cicilan dapat menjadi pilihan pembayaran untuk kebutuhan tertentu apabila digunakan dengan perhitungan matang.
Namun, seseorang perlu memahami bahwa cicilan merupakan kewajiban masa depan.
Pertimbangkan:
- Apakah pembelian diperlukan?
- Apakah total biayanya wajar?
- Apakah cicilan sesuai kemampuan?
- Apakah masih tersedia dana untuk kebutuhan penting?
- Apakah ada risiko penurunan penghasilan?
- Apakah tersedia alternatif menabung terlebih dahulu?
Jika jawaban atas pertanyaan tersebut belum jelas, menunda pembelian dapat menjadi keputusan yang lebih hati-hati.
Kesalahan yang Sering Terjadi Saat Mengelola Utang
Hanya Melihat Cicilan Bulanan
Cicilan kecil tidak selalu berarti total biaya rendah.
Tidak Membaca Perjanjian
Ketentuan bunga, biaya, dan keterlambatan perlu dipahami.
Menggunakan Seluruh Limit Kredit
Limit kredit bukan tambahan penghasilan.
Menambah Pinjaman Ketika Keuangan Sudah Defisit
Langkah tersebut dapat memperbesar beban kewajiban.
Mengabaikan Tagihan Kecil
Beberapa tagihan kecil dapat menumpuk pada periode yang sama.
Tidak Menghubungi Pemberi Pinjaman Saat Kesulitan
Menunda komunikasi dapat mempersempit pilihan penanganan yang mungkin tersedia.
Pertanyaan yang Sering Diajukan
Apa yang dimaksud dengan utang konsumtif?
Utang konsumtif adalah pinjaman atau kewajiban pembayaran yang digunakan untuk membiayai konsumsi pribadi atau rumah tangga.
Apakah paylater termasuk utang?
Ya. Paylater pada dasarnya menimbulkan kewajiban pembayaran di masa depan sesuai perjanjian layanan.
Apakah kartu kredit selalu menyebabkan utang bermasalah?
Tidak. Risiko bergantung pada penggunaan, biaya, kemampuan membayar, dan kepatuhan terhadap ketentuan pembayaran.
Berapa persen gaji yang aman untuk cicilan?
Tidak ada persentase tunggal yang menjamin keamanan keuangan. Penilaian harus mempertimbangkan kebutuhan pokok, tanggungan, stabilitas penghasilan, serta seluruh kewajiban.
Lebih baik melunasi utang terkecil atau bunga tertinggi?
Metode saldo terkecil dapat membantu motivasi, sedangkan metode bunga tertinggi biasanya lebih efisien dalam mengurangi biaya bunga jika kondisi lain setara.
Apa yang harus dilakukan jika tidak mampu membayar cicilan?
Catat kondisi keuangan, hentikan utang baru yang tidak diperlukan, dan hubungi pemberi pinjaman melalui kanal resmi untuk membahas pilihan yang tersedia.
Apakah mengambil pinjaman baru untuk melunasi utang lama selalu salah?
Tidak selalu, tetapi perlu perhitungan biaya dan risiko secara menyeluruh. Pinjaman baru yang hanya memperpanjang masalah dapat memperburuk kondisi keuangan.
Kesimpulan
Utang konsumtif dan cicilan perlu dikelola dengan hati-hati agar tidak mengganggu kebutuhan sehari-hari.
Langkah penting yang dapat dilakukan adalah membedakan kebutuhan dan keinginan, menghitung kemampuan membayar, serta memahami seluruh biaya pembiayaan sebelum mengambil kewajiban baru.
Jika sudah memiliki utang, catat seluruh tagihan dan gunakan strategi pelunasan yang sesuai.
Hindari menambah cicilan ketika anggaran sudah terbatas, bayar kewajiban tepat waktu, dan bangun cadangan keuangan secara bertahap jika memungkinkan.
Ketika pembayaran mulai sulit dipenuhi, segera evaluasi kondisi keuangan dan hubungi pemberi pinjaman melalui saluran resmi.
Pengelolaan utang yang baik bukan berarti seseorang harus menghindari seluruh bentuk pembiayaan, melainkan memahami manfaat, biaya, dan risikonya sebelum mengambil keputusan.
Saparoh.com — Informasi Bermanfaat, Solusi untuk Semua.